


OPEC+是什麼?產量目標與實際交付桶數
BY TIOmarkets (繁體中文)
|11 4, 2026OPEC+是由石油輸出國組織(OPEC)與十個非OPEC產油國組成的聯盟,依據2016年12月10日的《合作宣言》協調石油產量。對交易WTI與布蘭特原油的交易者而言,「OPEC+是什麼」最實用的答案是:一個決策會改變預期供給的機構,不過宣布的目標並不等於實際流出或流入市場的石油。
以下內容涵蓋其成員國、配額機制與會議、目標與實際產量之間的落差,以及如何用數據檢驗聲明。本文寫給關注US Oil(WTI)與UK Oil(Brent)、想了解頭條新聞背後這個組織的交易者。
OPEC+是什麼?WTI與布蘭特原油背後的供給聯盟
OPEC+(亦寫作OPEC plus)的重要性來自其規模:2022年,OPEC與OPEC+國家的產量約占全球石油產量的59%,即每日48百萬桶(b/d)。其目標會改變供需的預期平衡,因此其會議是任何WTI原油市場分析都會提到的內容。配額是產量的上限,而不是產量的實測值。
OPEC+成員國、起源與《合作宣言》
歷史較久的OPEC於1960年由伊拉克、伊朗、科威特、沙烏地阿拉伯與委內瑞拉創立。其更廣泛的聯盟成形於2014年開始的油價低迷之後,當時美國頁岩油產量攀升,助長了油價走低。在《阿爾及爾協議》之後,OPEC於2016年11月30日同意自2017年1月1日起,將自身產量調整1.2百萬桶/日(mb/d)。
2016年12月10日,OPEC各國部長在維也納與亞塞拜然、巴林、汶萊達魯薩蘭國、赤道幾內亞(後來成為OPEC成員國)、哈薩克、馬來西亞、墨西哥、阿曼、俄羅斯、蘇丹及南蘇丹會面。這些組織外產油國承諾合計每日減產558,000桶,為期六個月,並可再延長六個月;其中兩國進入部長級監督委員會,該委員會由科威特擔任主席、俄羅斯擔任候補主席。這項協議即《合作宣言》(DoC),也就是如今所稱OPEC+的框架。
OPEC與OPEC+的差別在於組織與協議之分:非OPEC簽署國協調產量,但並未加入組織。成員數量會變動,從2022年12月的23個OPEC+國家,到預定於2026年11月29日開會的完整集團共21國;伊朗與利比亞則獲豁免於近期配額。
OPEC+生產配額如何運作,部長們何時開會
要了解OPEC+生產配額如何運作,得先從基準線談起,也就是衡量各成員國減產或增產的參考水準。寬鬆的基準線會讓配額看似大幅減產,卻沒有額外減少任何石油。預定於2026年第四季進行的產能評估,將先於訂定未來配額的2027年基準線。
OPEC+配額分兩個層級處理。完整的OPEC+部長級會議制定全集團政策,而沙烏地阿拉伯、俄羅斯、伊拉克、科威特、哈薩克、阿爾及利亞與阿曼則負責管理自願性調整,並於2026年9月6日同意每月開會。2026年11月1日,這些國家將12月的要求產量維持在9月的水準,包括沙烏地阿拉伯10.478百萬桶/日、俄羅斯9.949百萬桶/日及伊拉克4.431百萬桶/日。這些是允許的產量,而非實測的產量。
OPEC為何減產?
產油國在判斷市場供給過剩時減產,例如促成2016年協議的那波油價暴跌,之後再反轉方向。2023年首次議定的1.65百萬桶/日減產已於2026年9月前分階段解除,而涵蓋多數成員國、約2百萬桶/日的減產則持續至2026年底。被保留未產的石油即成為閒置產能。
配額與實際產量:遵守情況、閒置產能與自願減產
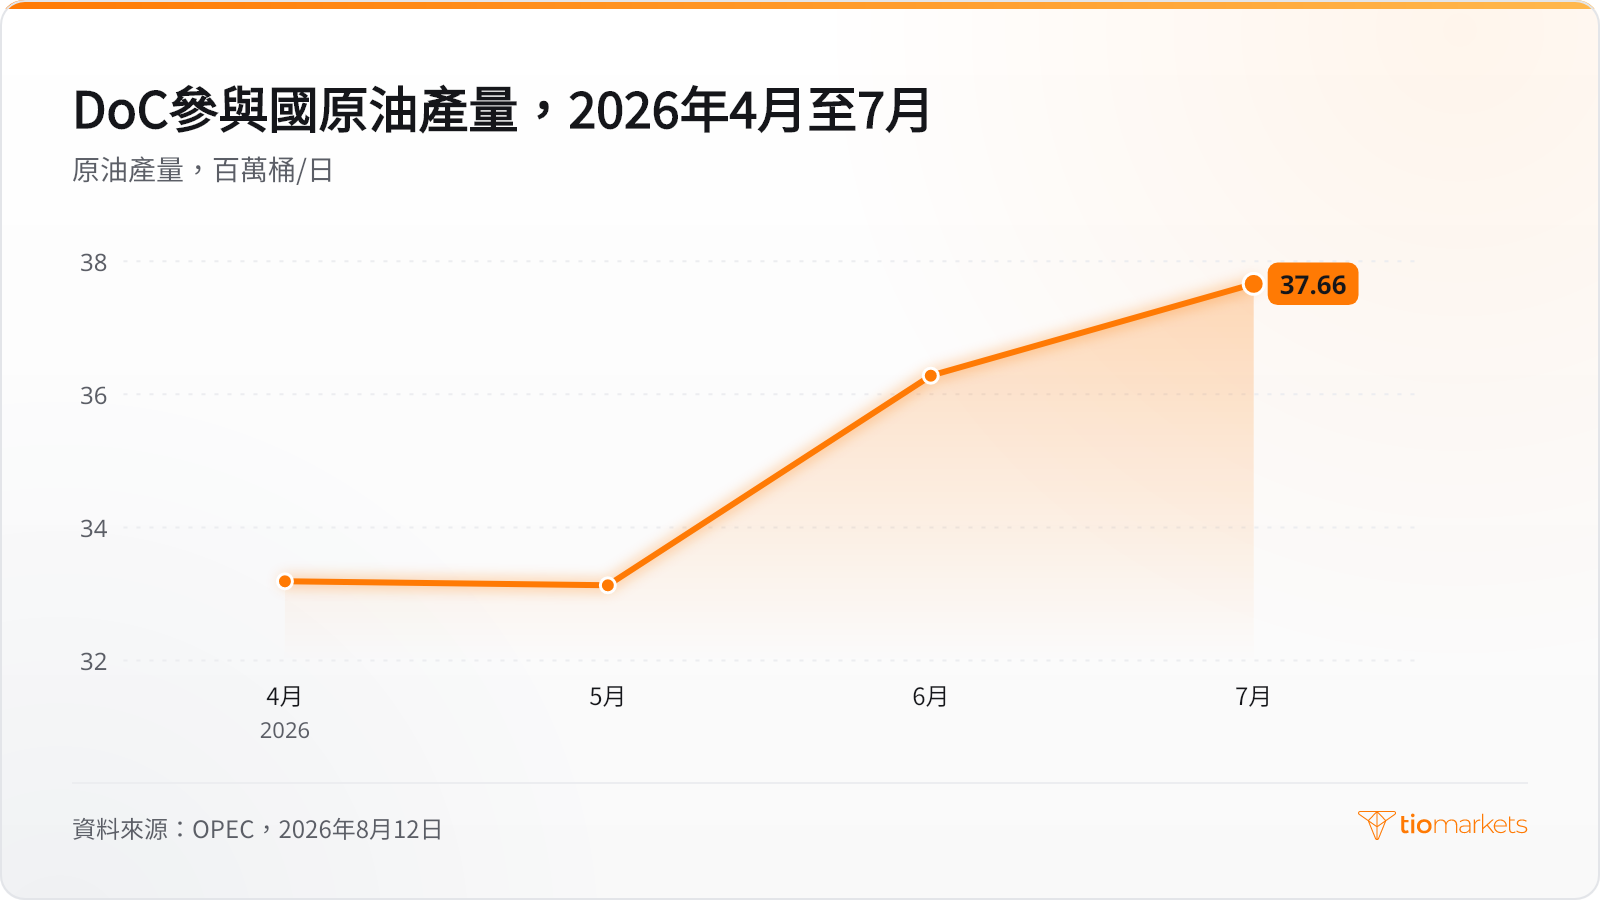
OPEC+對減產的遵守情況,是依估計產量而非承諾來判斷。OPEC的《石油市場月報》提供DoC參與國來自二手來源的原油產量,也就是用以取代成員國自行申報數字的獨立估計值。這些數字可能大幅波動:2026年4月約33.19百萬桶/日、5月約33.13百萬桶/日、6月36.28百萬桶/日、7月約37.66百萬桶/日。
有三種機制讓頭條數字與實際桶數分道揚鑣。已低於新配額的成員國實際上什麼也沒減,因此部分減產只存在於紙上。超產國會稀釋整體努力,這也是該集團要求補償性減產的原因:即以額外減產抵銷先前的超額產量。部分成員國的自願減產疊加在集團配額之上,並依各自的時間表解除。
閒置產能是指產油國能在30天內恢復、並維持至少90天的產量,它構成另一道限制;傳統上沙烏地阿拉伯擁有最多閒置產能。緩衝薄弱往往會為油價增添風險溢價,緩衝充足則往往能平抑波動。產量已接近上限的成員國,無法交付更高配額所允許的產量。
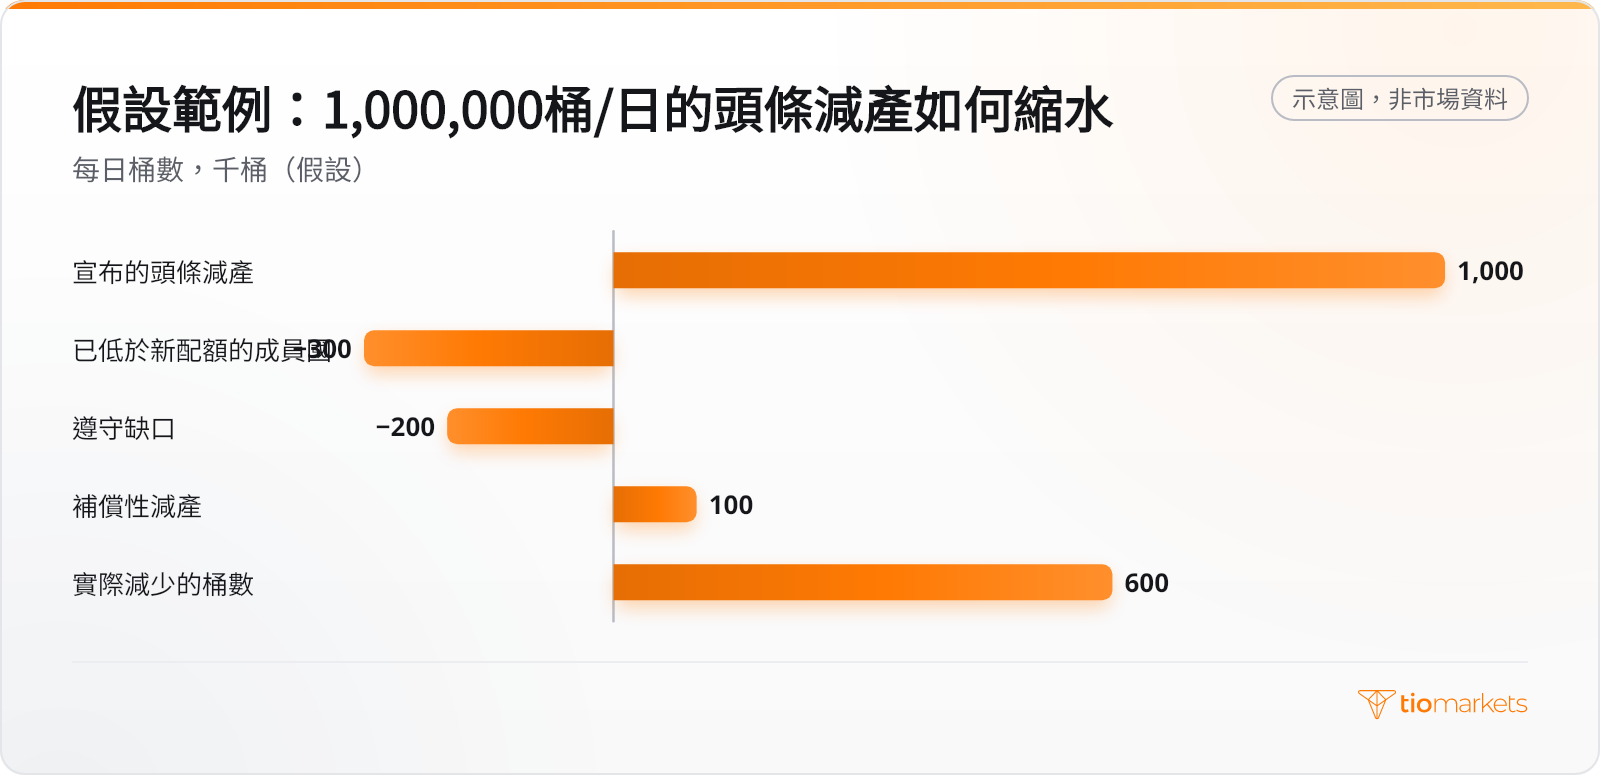
以假設情境為例,集團宣布每日減產1,000,000桶。其中占300,000桶/日的成員國原本就已低於新配額,另有成員國未達遵守要求,短少200,000桶/日。補償性減產增加100,000桶/日,因此實際離開市場的是600,000桶/日,即頭條數字的60%。
OPEC+減產與布蘭特原油:決策如何傳導至油價
OPEC的決策如何影響油價,取決於預期供給,而最關鍵的是意外程度:市場已預期的減產可能早已反映在價格中,因此市場反應取決於預測與結果之間的落差。布蘭特原油是海運原油的基準,對出口桶數的變化反應最直接。WTI原油還反映美國頁岩油產量,以及其交割中心奧克拉荷馬州庫欣的庫存,因此在WTI上,OPEC與油價的關聯可能看起來較弱。
| 圖表或市場顯示的情況 | 交易者採用的方法 | 主要風險 |
| 減產幅度大於預期 | 對照基準線、遵守紀錄及已低於配額的成員國進行檢驗 | 紙上減產實際減少的桶數遠少於頭條數字 |
| 維持不變,要求產量未調整 | 從聲明中找出補償計畫、回撤時程與下次會議日期 | 誤以為配額不變就代表產量不變 |
| 增產或回撤先前的減產 | 將增加的配額與各成員國的閒置產能相權衡 | 成員國實際增加的桶數少於宣布數字 |
| 部分成員國的自願減產 | 區分自願性調整與全集團配額 | 重複計算與先前承諾重疊的減產 |
如何搭配庫存數據解讀OPEC+聲明
聲明宣示的是意圖,檢驗則靠數據,主要是美國石油協會(API)每週原油庫存報告,以及美國能源資訊署(EIA)每週公布的美國庫存數據。2026年10月27日的API報告(截至10月23日當週)顯示,原油庫存減少2.031百萬桶,前一週則減少4.931百萬桶,庫欣庫存減少453,000桶。
對照這些數據檢驗會議聲明,可分為五個步驟:
- 確認由誰決定:是完整的部長級集團,還是部分成員國,例如負責自願性調整的七國。
- 記下各國的要求產量、所涵蓋的月份,以及任何補償性減產或分階段回撤。
- 將決策與市場事前的預期相比較。
- 在OPEC下一期《石油市場月報》中,將二手來源的產量與配額相互對照。
- 觀察API與EIA原油庫存數週的變化,而非只看單次公布。
這個方法有時間落差:美國庫存也反映煉油廠開工量、進口與出口,因此只能間接且在決策後數週才反映OPEC+的供給變化。
OPEC+影響力的侷限與常見錯誤
OPEC+能左右供給,但無法決定價格。美國頁岩油產量不受任何配額約束,而需求取決於沒有任何產油國能掌控的經濟活動。多數誤判都源自承諾與實際桶數之間的落差:
- 紙上減產。在成員國原本已低於配額的情況下,仍把OPEC+頭條減產數字當成實際減少的桶數。
- 忽略預期。單獨評判一項決策,而不是與市場原本的預期相比較。
- 過度解讀單次會議。核心集團每月重新檢視配額,基準線也會在產能評估後改變。
- 混淆不同決策。把部分成員國的自願性調整,當成所有成員國配額的變動。
結論
OPEC+之所以重要,在於它協調了全球相當大比例的供給,但其聲明描述的是意圖,而非實際交付的桶數。基準線、遵守情況、補償與閒置產能決定真正的變化,市場則將其與既有假設相比來定價,而最終結論要到數週後才會從產量估計值與庫存數據中浮現。
以這種方式解讀OPEC+,能說明一項決策如何轉化為供給,卻無法說明布蘭特原油或WTI將在什麼價位交易,因為頁岩油產量與需求同樣會推動價格,估計值也會修正。油價可能因一份聲明而大幅跳空。若透過具槓桿的差價合約(CFD)建立部位,槓桿會同時放大虧損與獲利,而在這類跳空中,虧損可能迅速累積。交易者可能虧損所存入的全部資金,而為布蘭特原油選擇的手數決定了這種情況發生的速度。
常問問題
風險免責聲明: CFD是複雜的工具,由於槓桿作用而有迅速損失資金的高風險。您應該考慮是否了解CFD的工作原理以及是否有能力承擔損失資金的高風險。永遠不要存入超過您準備損失的更多。專業客戶的損失可能超過其存款。如果您不完全了解,請查看我們的風險警告政策,並尋求獨立的專業建議。這些信息不被指示或打算由某些國家/司法管轄區的居民分發或使用,包括但不限於美國和OFAC。該公司擁有自行決定更改上述國家清單的權利。
Join us on social media


Authors BIO

每篇部落格文章的背後都凝聚了TIOmarkets員工的豐富經驗。我們是一支由敬業的產業專業人士及金融市場愛好者組成的團隊,致力於為您提供交易教育與金融市場評論。我們的目標是幫助您掌握必要的知識,有效地在市場中交易。





