


白銀為何比黃金波動大?波動差距怎麼衡量
BY TIOmarkets (繁體中文)
|11 5, 2026白銀與黃金的波動差距,是指 XAG/USD 價格百分比波動超出 XAU/USD 的程度,以選定期間內黃金波動率的倍數來衡量。至於「白銀為何比黃金波動大」,答案在於結構:市場規模較小、需求由工業主導、供給多為副產品,而且沒有央行買盤。這個差距並非固定不變,會隨衡量期間與市場環境而改變。
本文寫給交易 XAU/USD 與 XAG/USD 的交易者,比較兩種金屬的市場結構,並列四種波動衡量方式,並示範如何計算任一期間的差距,以及如何據此調整部位規模。
白銀為何比黃金波動大?先定義波動率
波動率是報酬率圍繞其平均值的離散程度,通常以每日百分比報酬率或對數報酬率的標準差衡量。它記錄的是波動幅度,而非方向。依常見慣例,將每日數值乘以252的平方根即可年化。年化數值只反映其背後的計算期間,因此同一種金屬在兩個不同期間可能得出相當不同的結果。
因此,比較兩種金屬時必須使用百分比。2026年11月4日,現貨黃金每盎司報 $4,061.30,現貨白銀報 $52.29,同樣金額的價格變動,占白銀價格的比例遠高於黃金。若只比較美元變動,黃金反而會顯得波動較大。
市場規模與流動性:為何較小的市場波動更劇烈
流動性指的是在不推動價格的情況下成交的難易度,取決於成交金額,而非盎司數。2026年8月,倫敦每日平均清算白銀1.751億盎司,黃金則為1,860萬盎司。但若以金額計算,順序便反轉:白銀每日價值114億美元,黃金為818億美元;2026年6月的每日價值則分別為白銀129億美元、黃金709億美元。
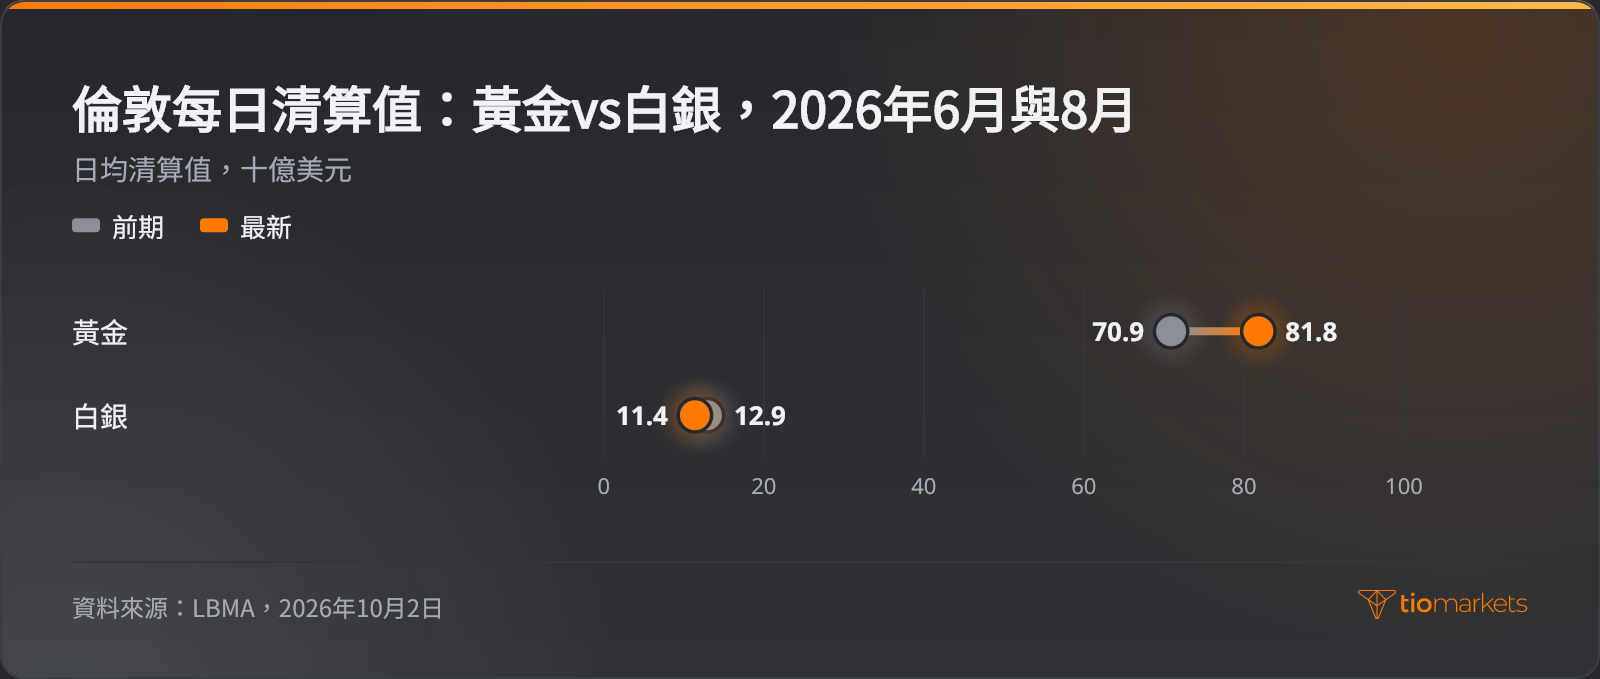
規模這麼小的市場,承接同樣的訂單流時,價格調整幅度更大。其買賣點差相對於價格也往往較寬,這種現象同樣反映出外匯市場中流動性提供者如何影響點差與成交。
期貨市場則是第二個放大因素。在美國主要金屬期貨交易所 COMEX,一口黃金合約為100金衡盎司,白銀合約則為5,000金衡盎司,兩者皆以保證金交易。當市場下跌觸發追繳保證金通知而未能補足時,強制平倉機制可能在市場深度不足的情況下自動平倉。槓桿放大虧損的程度與放大獲利完全相同;以保證金持有的金屬部位,虧損可能在單一交易時段內累積,交易者可能損失全部存入資金。
工業需求如何透過製造業循環影響白銀價格
白銀既是貴金屬,也是工業原料。2025年白銀總需求下降2%,至11.3億盎司。其中工業用途占6.574億盎司,儘管下滑3%,終結了連續四年的強勁成長;電氣與電子需求則下降2%。銀幣與銀條購買量大增14%,幾乎抵銷了其他領域的跌幅。
工業需求以兩種方式影響價格。白銀通常只占太陽能板與電子產品成本的一小部分,因此即使價格上漲,製造商往往仍會持續採購,使其需求對價格大致不敏感。然而,他們所需的數量會隨製造業循環變動。這種循環連動有助於解釋,為何市場擔憂經濟放緩時,白銀跌幅比黃金更深。
黃金的需求結構幾乎正好相反。2024年黃金總需求(含場外交易)創下4,974公噸的紀錄,其中央行買進1,045公噸。截至2024年的三年間,官方淨買入每年都超過1,000公噸,而2010–2021年的年均值為473公噸。央行增加儲備,讓黃金擁有持續性的買家。白銀則沒有類似的持有者。
副產品開採如何影響白銀供給
在副產品開採模式下,白銀是從主要為開採銅、鋅等其他金屬的礦石中回收而得。2019–23年間,副產品白銀占北美礦產量的21%、南美的63%,兩地區各占全球白銀礦產量的29%。2025年全球產量成長3%,達8.466億盎司,部分受惠於秘魯銅礦作業的副產品產量增加。由於大量供給取決於其他金屬的經濟效益,對白銀價格的反應較慢,因而更多調整需由價格本身承擔。
白銀與黃金波動比較:衡量差距的四種方法
結構說明了差距為何存在,衡量則顯示差距有多大。在相同期間內計算兩種金屬報酬率的標準差,可提供最全面的概況;白銀數值除以黃金數值,即為該期間白銀的波動倍數。
J. Welles Wilder 在1978年的著作 New Concepts in Technical Trading Systems 中提出平均真實區間(ATR)。ATR 取真實區間的平均值,預設期數為14;真實區間是指最高價與最低價之差、前一收盤價至最高價的距離、前一收盤價至最低價的距離三者中的最大值。由於 ATR 以美元計價,比較白銀與黃金的 ATR 時,必須先將各自的 ATR 除以價格才有意義。
Beta 值衡量的是黃金每變動一個百分點時,白銀平均變動多少:即兩者報酬率的共變異數除以黃金報酬率的變異數。估算 Beta 值需要某段期間內大量成對的報酬率。當相關性減弱時,看似穩定的 Beta 值可能掩蓋大幅的獨立波動。
每種衡量方式回答的問題不同,沒有任何一種能單獨掌握這個差距:
| 衡量方式 | 圖表或市場呈現的現象 | 交易者採用的方法 | 主要風險 |
| 標準差 | 每日報酬率大小在各交易時段間變化 | 每日對數報酬率的年化標準差,白銀除以黃金 | 假設變異數穩定;結果隨期間不同而變動 |
| ATR 占價格比例 | 盤中波動區間寬、隔夜跳空 | 各金屬的14期 ATR 除以最新收盤價 | 反應較慢;以美元計的原始 ATR 會造成誤導 |
| 對黃金的 Beta 值 | 白銀隨黃金變動,但幅度更大 | 在設定期間內,將白銀每日報酬率對黃金每日報酬率進行迴歸 | 相關性減弱時即失去意義 |
| 金銀比 | 數週或數月間某一金屬表現領先另一金屬 | 追蹤比率的水準及其隨時間的變化 | 顯示的是相對價格,而非每日波動幅度 |
什麼是金銀比?
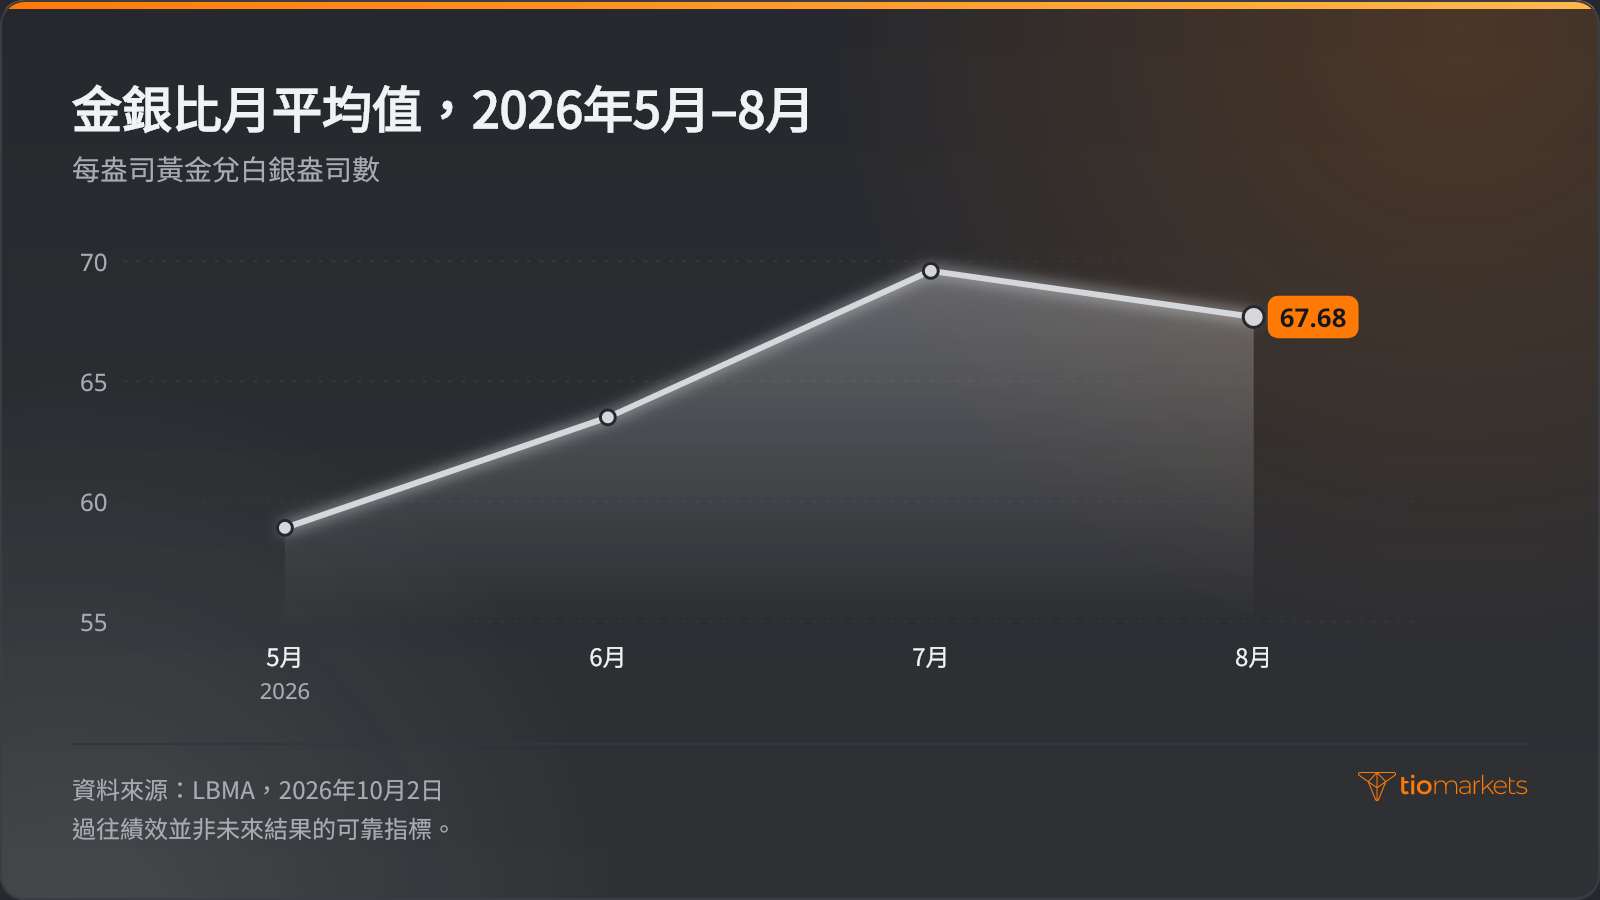
金銀比是指買進一盎司黃金所需的白銀盎司數,衡量的是相對價格,而非波動率。其倫敦月平均值從2026年5月的58.9,升至6月的63.5與7月的69.60,8月則回落至67.68,顯示這段期間白銀的相對價格表現落後黃金。這些數據屬於歷史資料,過往績效並非未來結果的可靠指標。
如何逐步衡量白銀相對黃金的波動
白銀的波動倍數可在試算表中依每日收盤價計算,共六個步驟:
- 從同一資料來源,收集 XAU/USD 與 XAG/USD 在相同交易日的每日收盤價。
- 將每個收盤價轉換為對數報酬率:收盤價除以前一收盤價後取自然對數。
- 計算各序列的標準差,再乘以252的平方根得出年化數值。
- 將白銀數值除以黃金數值,得出該期間的波動倍數。
- 以各金屬的14期 ATR 除以其最新收盤價進行交叉驗證。
- 改用較短與較長的期間重複計算,觀察倍數的變化幅度。
每個結果只反映其自身的計算期間;從平靜月份得出的倍數,可能低估白銀在動盪月份的波動。
僅作為計算示範:2026年11月4日,現貨黃金上漲3.4%,現貨白銀上漲5.1%。將白銀漲幅除以黃金漲幅可得出單日倍數,這只用來說明算法,並不構成任何估計。累積報酬率衡量的則是另一回事:2025年黃金上漲66%、白銀上漲135%,這些數字記錄的是方向與總變動,而非每日波動幅度。過往績效並非未來結果的可靠指標。
白銀與黃金的部位規模:匹配風險,而非手數
當白銀的實測波動率較高時,相同的名目曝險(即部位的完整市值)並不代表相同的風險。依波動率調整部位規模,是讓每個部位在出現典型波動時,無論是哪種金屬,造成的損失金額都相近。此方法共五個步驟:
- 以每日標準差或 ATR 占價格比例,將各金屬近期的波動率以百分比表示。
- 為每個部位設定一個風險金額,兩種金屬相同。
- 將該金額除以各自的波動率百分比,得出對應的名目曝險。
- 依合約規格將名目金額換算為單位數;如何計算手數、pip 值與保證金一文將同樣方法應用於貨幣對。
- 確認每個部位所需的保證金,以及價格在觸發追繳保證金通知前可變動的幅度。
以2026年11月4日的漲跌作為假設性說明:黃金部位價值變動3.4%,同等名目金額的白銀部位變動5.1%。若要與黃金當天的波動相當,白銀的名目金額須等於黃金名目金額乘以3.4再除以5.1。此計算並未為任何實際交易設定規模,單日漲跌也無法可靠預示未來走勢。
散戶交易者常透過黃金與白銀差價合約(CFD)同時持有兩種金屬;這類合約追蹤價格而不涉及實物所有權,通常以槓桿交易。槓桿放大白銀部位虧損的程度與放大獲利相同;由於白銀波動幅度更大,虧損可能迅速累積,交易者可能損失全部存入資金。讓兩個部位的波動率相匹配,並不能為任何一個部位的虧損設限。
比較黃金與白銀波動時的常見錯誤
多數比較錯誤,都是把單次衡量結果當成永久不變的事實:
- 比較美元變動。只有百分比報酬率或 ATR 占價格比例,才能公平比較高價與低價金屬。
- 把單一期間視為永久。某段期間得出的倍數,在下一段期間可能大不相同。
- 假設白銀總是放大黃金的走勢。金銀比上升只代表白銀的相對價格落後黃金;白銀是跌得更多還是漲得較少,只能從各金屬自身的報酬率判斷。
- 兩種金屬使用相同的名目金額。如此一來,只要白銀波動率較高,白銀部位就承擔更多風險。
- 依賴 Beta 值卻未檢查相關性。在相關性偏弱期間估算的 Beta 值,參考價值有限。
結論
白銀額外的波動性是市場結構的產物,而非定律。市場較淺、工業需求與製造業循環掛鉤、供給與銅礦開採相連,加上缺乏官方買家,使 XAG/USD 容易出現比 XAU/USD 更大的百分比波動。這個差距的大小需針對每個期間計算,並決定了相同部位規模在兩種金屬上所承擔的風險高低。
每種衡量方式都有其限制。標準差與 ATR 只反映其背後的計算期間,Beta 值取決於相關性,金銀比追蹤的是相對價格而非每日波動。依實測差距調整部位規模,能修正一項不對稱,但根本風險依然存在:槓桿既放大獲利也放大虧損,金屬部位可能迅速虧損,交易者可能損失全部存入資金。
常問問題
風險免責聲明: CFD是複雜的工具,由於槓桿作用而有迅速損失資金的高風險。您應該考慮是否了解CFD的工作原理以及是否有能力承擔損失資金的高風險。永遠不要存入超過您準備損失的更多。專業客戶的損失可能超過其存款。如果您不完全了解,請查看我們的風險警告政策,並尋求獨立的專業建議。這些信息不被指示或打算由某些國家/司法管轄區的居民分發或使用,包括但不限於美國和OFAC。該公司擁有自行決定更改上述國家清單的權利。
Join us on social media


Authors BIO

每篇部落格文章的背後都凝聚了TIOmarkets員工的豐富經驗。我們是一支由敬業的產業專業人士及金融市場愛好者組成的團隊,致力於為您提供交易教育與金融市場評論。我們的目標是幫助您掌握必要的知識,有效地在市場中交易。





