IPO Anthropic: cách đọc thương vụ niêm yết
BY TIOmarkets (Tiếng Việt)
|tháng 11 20, 2026IPO Anthropic là đợt chào bán cổ phiếu lần đầu ra công chúng, qua đó Anthropic, PBC bán cổ phiếu phổ thông loại A cho công chúng và niêm yết trên Nasdaq Global Select Market với mã ANT, sau khi chốt giá 83 USD/cổ phiếu vào ngày 18 tháng 11 năm 2026. Với thị trường niêm yết, con số định giá được nhắc đến nhiều nhất lại kém quan trọng hơn hai nhóm mốc thời gian: khi nào cổ phiếu bị hạn chế chuyển nhượng được phép giao dịch, và khi nào các quỹ chỉ số buộc phải mua cổ phiếu này.
Bài viết dành cho nhà đầu tư giàu kinh nghiệm, những người đánh giá một thương vụ niêm yết theo tiêu chí trung lập thay vì theo tiêu đề báo chí. Bài giải thích đợt chào bán diễn ra thế nào, bản cáo bạch IPO Anthropic công bố gì về định giá, quản trị và lượng cổ phiếu tự do chuyển nhượng (free float), so sánh các kênh tiếp cận, đồng thời phân tích cách thời hạn hạn chế chuyển nhượng (lock-up) và quy tắc chỉ số dịch chuyển dòng tiền trong nhóm cổ phiếu công nghệ niêm yết.
Cổ phiếu Anthropic đã được giao dịch công khai chưa? Tình hình IPO Anthropic
Cổ phiếu Anthropic được giao dịch công khai từ ngày 19 tháng 11 năm 2026, khi cổ phiếu loại A mở phiên đầu tiên trên Nasdaq; khi kết thúc phiên này, vốn hóa thị trường của công ty đạt 1.800 tỷ USD. Quy trình bắt đầu từ ngày 1 tháng 6 năm 2026, khi công ty thông báo đã nộp bí mật bản cáo bạch lên Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) và cho biết: “Điều này cho chúng tôi lựa chọn niêm yết sau khi SEC hoàn tất quá trình xem xét.” Bản đăng ký chào bán S-1 công khai được nộp ngày 26 tháng 10, và ngày IPO Anthropic, tính theo phiên giao dịch đầu tiên, là ngày 19 tháng 11. Trước đó, cổ phiếu loại A chưa có thị trường giao dịch công khai, và nhà đầu tư cá nhân chỉ có thể sở hữu cổ phần Anthropic gián tiếp, qua một quỹ đầu tư tư nhân hoặc một công ty niêm yết rót vốn như Amazon, thậm chí không có cách nào.
Với nhà giao dịch cổ phiếu AI niêm yết, câu hỏi thực tế là bản thân thương vụ IPO có tạo ra áp lực mua hay bán hay không. Dòng tiền dịch chuyển theo từng giai đoạn chứ không theo một chiều. Người mua dùng một phần tiền bán các khoản nắm giữ khác để mua cổ phiếu mới, mỗi đợt mở khóa lock-up lại bổ sung nguồn cung, còn việc vào chỉ số buộc các quỹ thụ động mua thành viên mới và giảm tỷ trọng các thành viên hiện hữu. Hồ sơ chào bán và quy tắc chỉ số công bố quy mô và thời điểm của từng giai đoạn, và chính hai biến số này quyết định tác động ròng.
IPO diễn ra thế nào? Từ đăng ký đến phiên giao dịch đầu tiên
Một đợt chào bán lần đầu ra công chúng biến cổ phần do tư nhân nắm giữ thành chứng khoán niêm yết. Tổ chức phát hành đăng ký đợt chào bán với SEC, còn các ngân hàng đầu tư trong vai trò đơn vị bảo lãnh phát hành mua cổ phiếu rồi bán lại cho nhà đầu tư; Goldman Sachs và Morgan Stanley dẫn dắt nhóm bảo lãnh phát hành của Anthropic. Một thương vụ niêm yết tại Mỹ thường trải qua sáu giai đoạn:
- Nộp hồ sơ bí mật. Tổ chức phát hành nộp bản dự thảo đăng ký chào bán để SEC xem xét không công khai.
- Công bố S-1. Bản đăng ký chào bán và bản cáo bạch được đăng trên hệ thống SEC EDGAR, công bố tình hình tài chính, rủi ro, các loại cổ phiếu và cơ chế quản trị.
- Giai đoạn im lặng (quiet period). Hoạt động truyền thông của tổ chức phát hành bị hạn chế, nên nhà đầu tư dựa vào bản cáo bạch.
- Roadshow và dựng sổ lệnh (bookbuilding). Ban lãnh đạo thuyết trình với các nhà đầu tư tổ chức, trong khi đơn vị bảo lãnh phát hành ghi nhận lệnh đặt theo khối lượng và mức giá.
- Định giá và phân bổ. Tổ chức phát hành và đơn vị bảo lãnh phát hành ấn định giá chào bán và phân bổ cổ phiếu, thường cắt giảm khối lượng đặt mua.
- Phiên giao dịch đầu tiên. Sở giao dịch mở giao dịch cổ phiếu khi lệnh mua và lệnh bán được khớp.
Trình tự này đặt ra một giới hạn cụ thể với người mua trong ngày đầu tiên. Giá chào bán được thương lượng dựa trên sổ lệnh chủ yếu từ nhà đầu tư tổ chức, còn giá mở cửa phản ánh toàn bộ người mua và người bán trên thị trường mở, nên hai mức giá có thể chênh lệch lớn theo cả hai chiều. Anthropic chốt giá 83 USD, cao hơn khoảng giá chào mời, trong khi người mua lúc mở cửa chịu toàn bộ rủi ro giá tính từ giá thị trường trở đi, chứ không phải từ giá chào bán.
Khi đọc hồ sơ S-1 của Anthropic, có thể kiểm tra những điểm cần xem xét qua bốn bước, mỗi bước gắn với một phần của bản đăng ký chào bán:
- Khoảng giá. Trang bìa nêu khoảng giá dự kiến; hồ sơ sửa đổi của Anthropic ước tính từ 70,00 đến 78,00 USD mỗi cổ phiếu loại A.
- Số lượng cổ phiếu. Phần tóm tắt đợt chào bán và bảng cơ cấu vốn nêu số cổ phiếu chào bán và đang lưu hành theo từng loại, là cơ sở cho mọi phép định giá.
- Điều khoản quản trị. Phần mô tả vốn cổ phần trình bày từng loại cổ phiếu, quyền biểu quyết đi kèm và bên nào bầu hội đồng quản trị.
- Điều khoản về free float. Phần bảo lãnh phát hành và phần bán cổ phiếu trong tương lai nêu số cổ phiếu bán cho công chúng, đợt phát hành riêng lẻ đồng thời (nếu có) và lịch lock-up.
Hồ sơ ghi nhận điều khoản chứ không phải kết quả: hồ sơ đưa ra lịch nguồn cung nhưng không nói gì về mức giá giao dịch. Trong đợt chào bán ra công chúng của Anthropic, công ty dự kiến bán 825 triệu cổ phiếu với giá 70 đến 78 USD mỗi cổ phiếu, bao gồm cả cổ phiếu do cổ đông hiện hữu bán ra, để huy động tối đa 64,4 tỷ USD. Bản cáo bạch EEA, một tài liệu chào bán riêng nộp lên SEC, mô tả đợt chào bán gồm tối đa 299 triệu cổ phiếu phổ thông loại A, vì vậy số lượng thực tế bán ra là con số cần đối chiếu trong các hồ sơ hoàn tất giao dịch. Bên cạnh đó, một đợt phát hành riêng lẻ đồng thời bán 26 tỷ USD cổ phiếu loại N không có quyền biểu quyết, theo giá IPO, cho bảy công ty công nghệ, trong đó có Nvidia và AMD. Cổ phiếu phát hành riêng lẻ làm tăng tổng số cổ phiếu nhưng thông thường không được tính vào free float, vì vậy đợt phát hành này quan trọng không kém con số huy động được công bố.
Định giá Anthropic: các vòng gọi vốn tư nhân đo lường điều gì
Định giá sau vốn (post-money) là giá trị ngầm định của toàn bộ công ty ngay sau một vòng gọi vốn: số tiền đầu tư chia cho tỷ lệ sở hữu mà nhà đầu tư mới nhận được. Cách tính định giá Anthropic bắt đầu từ công thức này, và điểm yếu của nó nằm ở những gì công thức bỏ qua.
Nếu nhà đầu tư trả 5 tỷ USD cho 5% cổ phần của một công ty, định giá sau vốn ngầm định là 5 tỷ USD chia cho 0,05, tức 100 tỷ USD. Con số này không phải giá một cổ phiếu phổ thông nhân với tổng số cổ phiếu. Nhà đầu tư tư nhân thường mua cổ phiếu ưu đãi, loại có thể kèm quyền ưu tiên thanh lý (quyền được hoàn vốn trước cổ đông phổ thông khi công ty được bán) và điều khoản chống pha loãng. Vì vậy, áp mức giá của cổ phiếu ưu đãi có điều khoản bảo vệ cho mọi cổ phiếu sẽ thổi phồng giá trị mà cổ phần phổ thông thực sự có thể bán được.
Các vòng gọi vốn Anthropic từng công bố cho thấy con số định giá đã thay đổi đến mức nào: 13 tỷ USD ở mức định giá sau vốn 183 tỷ USD vào tháng 9 năm 2025, 30 tỷ USD ở mức 380 tỷ USD ngày 12 tháng 2 năm 2026, và vòng Series H trị giá 65 tỷ USD ở mức 965 tỷ USD vào tháng 5 năm 2026, mức định giá tư nhân cuối cùng của công ty. Đặt con số này cạnh mức vốn hóa 1.800 tỷ USD lúc đóng cửa ngày đầu tiên thực chất là so sánh giá cổ phiếu ưu đãi được thỏa thuận vào tháng 5 với giá cổ phiếu phổ thông hình thành vào tháng 11, do những người mua khác nhau đưa ra theo những điều khoản khác nhau. Cả hai đều là mốc định giá trong quá khứ, và hiệu quả trong quá khứ không phải là chỉ báo đáng tin cậy cho kết quả tương lai.
Với các công ty tăng trưởng đang thua lỗ, giới phân tích thường dùng hệ số giá trên doanh thu (P/S), tức vốn hóa thị trường chia cho doanh thu hằng năm, và thường thay doanh thu báo cáo bằng doanh thu quy năm (run-rate: doanh thu tháng hoặc quý gần nhất quy đổi ra cả năm). Hệ số này chỉ đáng tin khi số lượng cổ phiếu làm cơ sở đáng tin. Bản cáo bạch EEA của Anthropic nêu 7.427.991.791 cổ phiếu loại A và 5.658.680.800 cổ phiếu loại N đang lưu hành sau đợt chào bán, vì vậy mức vốn hóa tính trên mọi loại cổ phiếu vượt xa giá trị số cổ phiếu được chào bán.
Cổ phiếu Anthropic và cơ chế quản trị: mô hình công ty vì lợi ích cộng đồng
Công ty vì lợi ích cộng đồng (public benefit corporation – PBC) là doanh nghiệp hoạt động vì lợi nhuận, nhưng hội đồng quản trị phải cân nhắc một lợi ích cộng đồng đã tuyên bố bên cạnh lợi ích tài chính của cổ đông. Anthropic được thành lập tại Delaware dưới dạng PBC vào tháng 1 năm 2021. Công ty phải cân bằng lợi ích tài chính của cổ đông, lợi ích của những bên chịu ảnh hưởng đáng kể từ hoạt động của mình, và “việc phát triển và duy trì AI tiên tiến một cách có trách nhiệm vì lợi ích lâu dài của nhân loại”. Điều 366 Luật Doanh nghiệp tổng quát Delaware yêu cầu công ty báo cáo về lợi ích này ít nhất hai năm một lần. Với cổ đông bên ngoài, hệ quả thực tế là hội đồng quản trị có thể viện dẫn lợi ích này để biện minh cho một quyết định không tối đa hóa lợi nhuận ngắn hạn.
Mô hình công ty vì lợi ích cộng đồng của Anthropic còn có thêm một tầng kiểm soát thứ hai. Quỹ ủy thác Lợi ích Dài hạn (Long-Term Benefit Trust – LTBT), thành lập năm 2023, được thiết kế như một cơ quan độc lập gồm năm thành viên ủy thác có quyền biểu quyết và không có lợi ích tài chính liên quan. Thông qua cổ phiếu phổ thông loại T, quỹ này bầu và bãi nhiệm các thành viên hội đồng quản trị loại T, nhóm chiếm đa số trong hội đồng. Cổ phiếu loại F, do Founder LLC của các nhà đồng sáng lập nắm giữ, chiếm 50,1% tổng quyền biểu quyết đối với các vấn đề chung của cổ đông. Anthropic mô tả cơ chế này là “chưa có tiền lệ trực tiếp ở công ty đại chúng”.
Cổ phiếu hai loại (dual-class) tách quyền sở hữu kinh tế khỏi quyền kiểm soát biểu quyết; bốn loại cổ phiếu của Anthropic đẩy nguyên tắc này đi xa hơn. LTBT và Founder LLC cùng nhau có thể bầu toàn bộ thành viên hội đồng quản trị, trong khi người nắm giữ cổ phiếu loại A nhìn chung không thể tác động đến kết quả biểu quyết của cổ đông. So với một công ty chỉ có một loại cổ phiếu, bốn loại cổ phiếu phân chia quyền kiểm soát như sau:
| Loại cổ phiếu | Bên nắm giữ | Quyền biểu quyết |
| Loại A | Nhà đầu tư đại chúng và cổ đông loại A hiện hữu | Biểu quyết các vấn đề của cổ đông, nhưng nhìn chung không thể tác động đến kết quả |
| Loại F | Founder LLC của các nhà đồng sáng lập | 50,1% tổng quyền biểu quyết đối với các vấn đề chung của cổ đông |
| Loại T | Quỹ ủy thác Lợi ích Dài hạn | Bầu và bãi nhiệm các thành viên hội đồng quản trị loại T, nhóm chiếm đa số; không có quyền biểu quyết nào khác |
| Loại N | Nhà đầu tư chiến lược, bao gồm đợt phát hành riêng lẻ đồng thời | Không có quyền biểu quyết |
| Một loại cổ phiếu (để so sánh) | Toàn bộ cổ đông | Mỗi cổ phiếu một phiếu bầu; cổ đông bên ngoài cộng lại có thể quyết định việc bầu hội đồng quản trị |
Cơ chế quản trị cũng ảnh hưởng đến khả năng vào chỉ số. Vì LTBT kiểm soát hội đồng quản trị, Anthropic có thể chọn không áp dụng một số yêu cầu quản trị của Nasdaq. Các chỉ số S&P yêu cầu hệ số trọng số có thể đầu tư (investable weight factor – IWF), tức tỷ lệ cổ phiếu của công ty mà nhà đầu tư đại chúng có thể tiếp cận, tối thiểu 0,10, vì vậy phần cổ phần do các nhà sáng lập, quỹ ủy thác và nhà đầu tư chiến lược nắm giữ trực tiếp kéo tỷ lệ này về phía ngưỡng tối thiểu.
So sánh cổ phiếu Anthropic với các kênh tiếp cận khác
Câu hỏi làm thế nào để đầu tư vào Anthropic trước IPO chỉ có những câu trả lời gián tiếp. Cổ phần Anthropic trước IPO được tiếp cận qua các quỹ tư nhân mua trên thị trường thứ cấp hoặc qua các công ty niêm yết rót vốn, nơi khoản đầu tư này nằm lẫn trong những mảng kinh doanh lớn hơn; còn muốn được phân bổ cổ phiếu IPO thì cần quyền tiếp cận sổ lệnh của đơn vị bảo lãnh phát hành. Từ ngày 19 tháng 11, cổ phiếu loại A đã được giao dịch trên sàn. CFD cổ phiếu (hợp đồng chênh lệch) là công cụ phái sinh thanh toán phần thay đổi giá mà không cần sở hữu tài sản; nếu nhà cung cấp có sản phẩm này, CFD có thể bám theo mức giá đó. Các kênh này khác nhau ở tài sản nắm giữ và loại rủi ro chủ đạo:
| Kênh | Biểu đồ hoặc thị trường thể hiện gì | Cách nhà giao dịch tiếp cận | Rủi ro chính |
| Quỹ trước IPO (trước ngày 19 tháng 11 năm 2026) | Không có giá trên sàn; giá trị suy ra từ các vòng gọi vốn, gần nhất là định giá sau vốn 965 tỷ USD | Chứng chỉ quỹ của một quỹ nắm giữ cổ phần tư nhân | Phí, thanh khoản kém và giá trị định giá lỗi thời; là quyền đối với quỹ, không phải đối với cổ phiếu |
| Công ty niêm yết rót vốn, như Amazon | Giá cổ phiếu của công ty rót vốn, phản ánh mọi mảng kinh doanh | Nắm giữ hoặc giao dịch cổ phiếu của công ty rót vốn | Các mảng kinh doanh khác chi phối phần lớn giá |
| Phân bổ cổ phiếu IPO | Giá chào bán từ quá trình dựng sổ lệnh: 83 USD so với khoảng giá 70–78 USD | Đăng ký quan tâm mua qua tổ hợp bảo lãnh | Lệnh đặt bị cắt giảm; giá mở cửa có thể chênh lệch lớn so với giá chào bán |
| Cổ phiếu loại A sau niêm yết | Giá ANT theo thời gian thực trên Nasdaq từ ngày 19 tháng 11 năm 2026 | Mua cổ phiếu niêm yết qua công ty môi giới | Biến động mạnh quanh các mốc lock-up và chỉ số; ít ảnh hưởng biểu quyết |
| CFD cổ phiếu sau niêm yết | Giá ANT, được bám theo mà không cần sở hữu | Vị thế mua hoặc vị thế bán mở bằng ký quỹ (margin) | Thua lỗ bị khuếch đại cũng như lợi nhuận, có thể tích tụ nhanh và có thể làm mất toàn bộ số tiền đã nạp |
Lấy ví dụ khoản tiền 10.000 USD, với các tỷ lệ giả định chỉ để minh họa phép tính, có thể thấy mỗi kênh thực sự bám theo Anthropic đến mức nào. Một quỹ trước IPO dành 90% tài sản cho Anthropic sẽ mang lại phần vốn gắn với Anthropic khoảng 9.000 USD, chưa trừ phí. Một công ty rót vốn có phần cổ phần tại Anthropic chiếm 5% giá trị thị trường của chính mình sẽ mang lại khoảng 500 USD, còn 9.500 USD bám theo các mảng kinh doanh khác. Trường hợp Amazon cho thấy quy mô: ở giá chào bán 83 USD, Amazon dự kiến nắm giữ 1,92 tỷ cổ phiếu không có quyền biểu quyết, tương đương 14,7% công ty, trị giá 159 tỷ USD. Dù vậy, giá cổ phiếu Amazon vẫn phụ thuộc vào kết quả kinh doanh của chính công ty, và mức định giá trong quá khứ của phần cổ phần này không phải là chỉ dẫn đáng tin cậy cho kết quả tương lai. Một lần phân bổ đầy đủ hoặc một giao dịch mua trên sàn sẽ đưa toàn bộ 10.000 USD vào cổ phiếu loại A, theo giá chào bán hoặc giá thị trường, không dùng đòn bẩy, dù lượng phân bổ thường bị cắt giảm.
CFD cổ phiếu thay đổi phép tính này thông qua ký quỹ, tức khoản tiền cần có để duy trì một vị thế mở. Nếu một vị thế 10.000 USD cần 2.000 USD ký quỹ, giá cổ phiếu giảm 10% sẽ gây lỗ 1.000 USD, tức một nửa số tiền ký quỹ, còn giảm 20% sẽ làm mất toàn bộ: đòn bẩy khuếch đại thua lỗ theo đúng tỷ lệ như khuếch đại lợi nhuận. Với một cổ phiếu mới niêm yết, khi giá vẫn đang trong quá trình hình thành và các mốc lock-up cùng chỉ số chỉ còn vài tuần, thua lỗ có thể tích tụ nhanh, đôi khi ngay giữa giá đóng cửa và giá mở cửa phiên kế tiếp, và nhà giao dịch có thể mất toàn bộ số tiền đã nạp. CFD cũng phát sinh phí qua đêm (swap) và không mang lại quyền biểu quyết. Các bài giao dịch CFD cổ phiếu Amazon và khối lượng lot và quy mô vị thế với cổ phiếu Amazon giải thích cơ chế hợp đồng đằng sau các con số này, gồm ký quỹ, phí qua đêm và quy mô hợp đồng, qua ví dụ một cổ phiếu đã niêm yết lâu năm.
Thời hạn lock-up của IPO Anthropic, free float và việc vào chỉ số
Free float là phần cổ phiếu của công ty có thể giao dịch trên thị trường đại chúng, không bao gồm cổ phần do người nội bộ, nhà sáng lập và nhà đầu tư chiến lược nắm giữ. Thời hạn lock-up là cam kết của cổ đông hiện hữu không bán cổ phiếu trong một khoảng thời gian nhất định sau IPO, thường là 180 ngày. Kết hợp với chính sách chống lướt sóng (anti-flipping) của đơn vị bảo lãnh phát hành, cơ chế này giữ nguồn cung có thể giao dịch ban đầu ở mức hẹp. Khi hết hạn, hạn chế này được dỡ bỏ: nếu một khối lượng lớn cổ phiếu được phép bán cùng một ngày, nguồn cung tăng thêm có thể đẩy giá giảm mạnh.
Lock-up của Anthropic khác với thông lệ đó. Các đợt mở khóa diễn ra lần lượt vào các mốc 27, 48, 62 và 76 ngày sau IPO, nên nguồn cung từ cổ đông hiện hữu xuất hiện thành bốn đợt trong vòng 76 ngày thay vì một khối duy nhất sau 180 ngày. Đợt mở khóa đầu tiên cũng rơi vào khoảng thời gian gần với thời điểm quyết định đưa cổ phiếu vào chỉ số theo cơ chế nhanh (fast entry).
Theo phương pháp luận Nasdaq 100 áp dụng từ ngày 1 tháng 5 năm 2026, một tổ chức phát hành mới niêm yết có thể được bổ sung theo cơ chế vào nhanh nếu đáp ứng mọi tiêu chí và có vốn hóa thị trường nằm trong nhóm 40 thành viên hiện tại lớn nhất. Thứ hạng được xác định vào ngày giao dịch thứ bảy, cổ phiếu đủ điều kiện được đưa vào sau ngày giao dịch thứ 15 và không cần loại bỏ chứng khoán nào khác; trước đây, thứ hạng chỉ được xem xét mỗi năm một lần. Vì vậy, việc IPO Anthropic có dẫn đến việc vào Nasdaq 100 hay không phụ thuộc vào phép kiểm tra trong đúng một ngày. Tổng tỷ trọng các thành viên luôn bằng toàn bộ chỉ số, như trình bày trong bài cách xây dựng chỉ số Nasdaq 100, nên một thành viên mới sẽ thu hẹp tỷ trọng của mọi thành viên hiện hữu và làm thay đổi chỉ số trên biểu đồ Nasdaq NAS100.
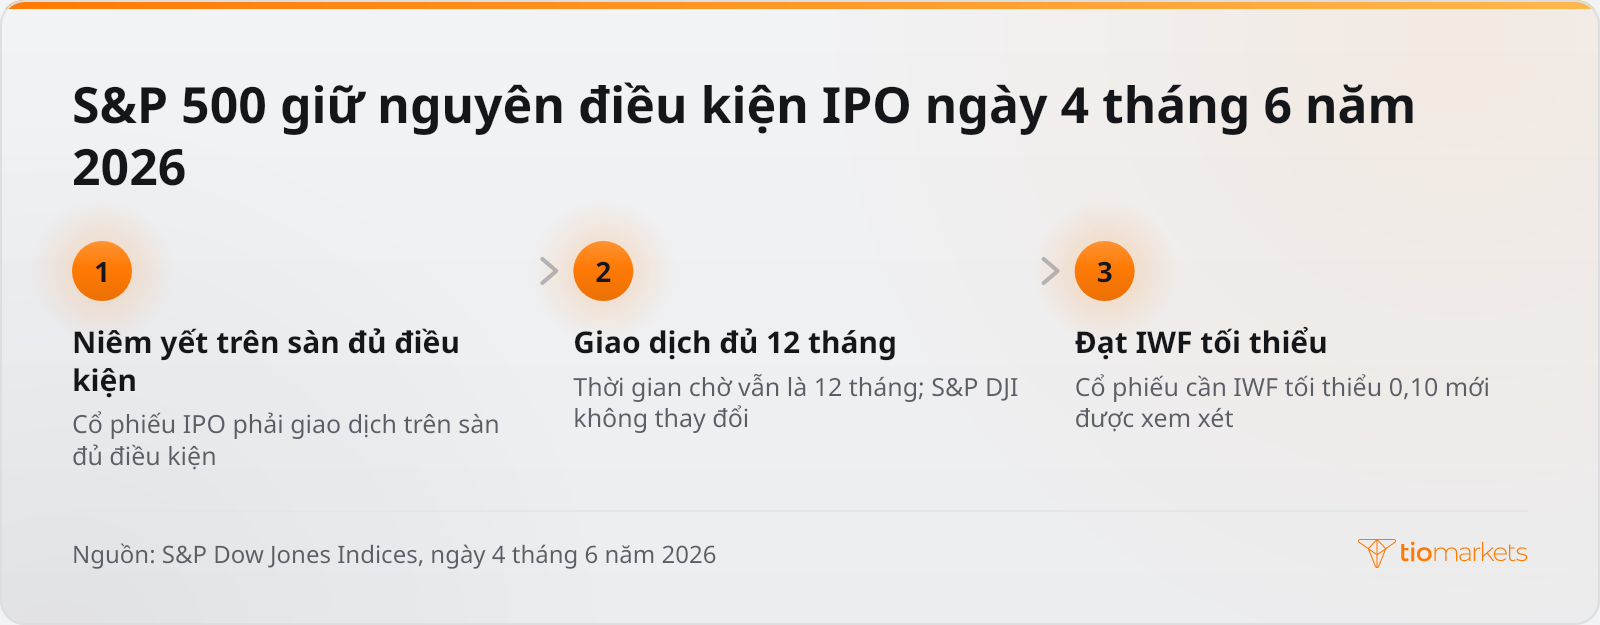
Quy tắc đủ điều kiện của S&P 500 thay đổi chậm hơn. Một bản tham vấn công bố ngày 30 tháng 4 năm 2026 đề xuất rút ngắn thời gian chờ sau IPO (seasoning period) từ 12 tháng xuống sáu tháng, không kèm cơ chế vào nhanh. Kết quả công bố ngày 4 tháng 6 năm 2026 giữ nguyên các tiêu chí: cổ phiếu IPO phải giao dịch trên sàn đủ điều kiện ít nhất 12 tháng trước khi được xem xét, với IWF tối thiểu 0,10. Yêu cầu này mở rộng khác biệt giữa Nasdaq 100 và S&P 500 sang cả cách đối xử với cổ phiếu mới niêm yết.
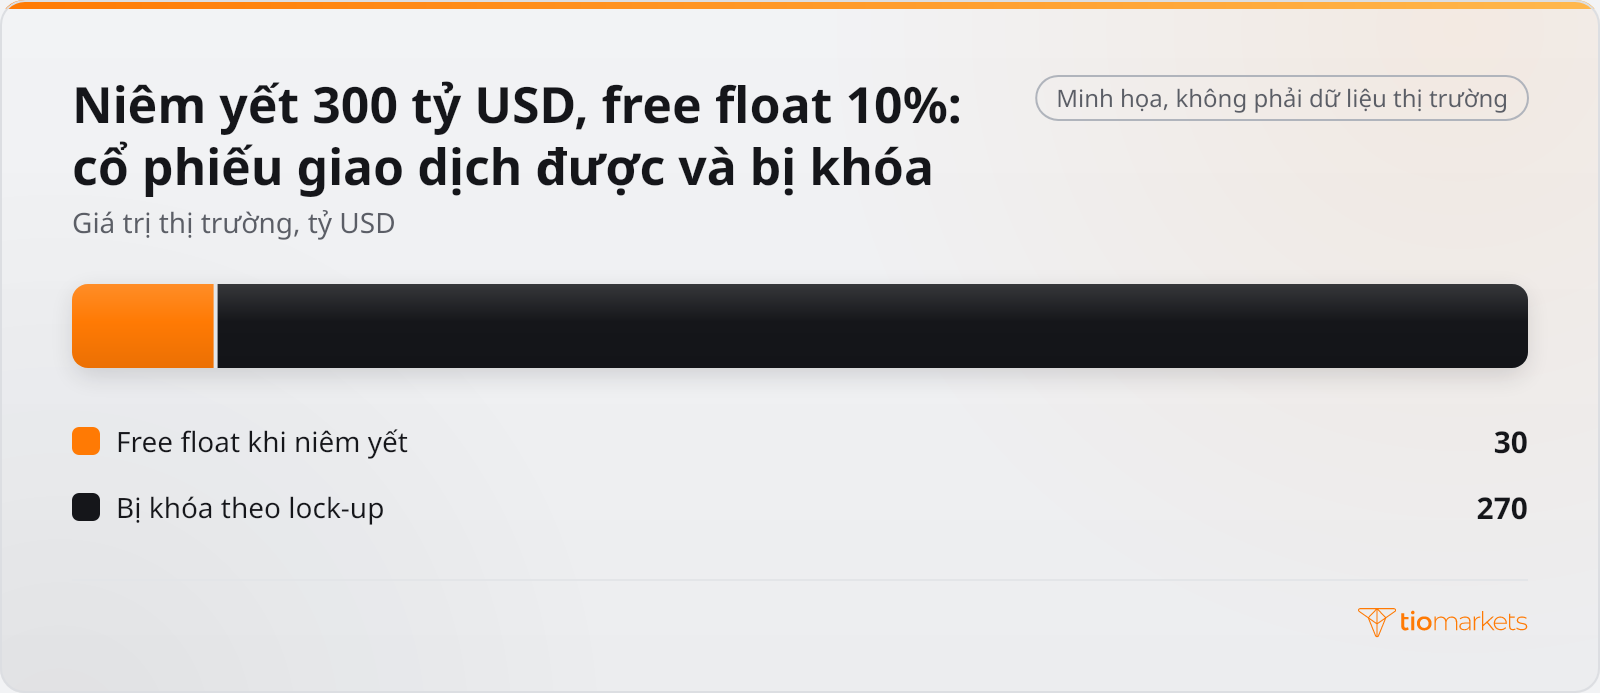
Mỗi nguồn dòng tiền đều có chiều riêng. Tiền chảy vào từ người mua cổ phiếu sơ cấp mới khi niêm yết và từ các quỹ chỉ số sau khi cổ phiếu vào chỉ số; tiền chảy ra khi cổ đông ban đầu bán lúc hết hạn lock-up và khi các quỹ chỉ số giảm tỷ trọng các cổ phiếu vốn hóa siêu lớn khác để nhường chỗ. Một thương vụ niêm yết định giá 300 tỷ USD với free float 10% cho thấy vì sao thời điểm lại quan trọng: khi niêm yết, chỉ 30 tỷ USD cổ phiếu có thể giao dịch, còn 270 tỷ USD còn lại phải chờ hết hạn lock-up.
Mở rộng ví dụ trên cho thấy mỗi giai đoạn giải phóng bao nhiêu cổ phiếu. Nếu đợt hết hạn lock-up giải phóng thêm 20% cổ phần công ty, 60 tỷ USD cổ phiếu sẽ được phép bán, nâng free float lên gấp ba, đạt 90 tỷ USD với mức giá không đổi. Giả định thêm rằng sau đó việc vào chỉ số buộc các quỹ thụ động mua 15 tỷ USD cổ phiếu này, bằng nguồn tiền từ việc giảm tỷ trọng các thành viên khác. Lượng mua đó tương đương một nửa nguồn cung có thể giao dịch trước các đợt mở khóa, nhưng chỉ bằng một phần sáu sau đó. Vì vậy, trình tự quan trọng không kém quy mô: lực mua từ chỉ số trước khi lock-up hết hạn gặp nguồn cung mỏng, còn lực bán khi lock-up hết hạn trước lúc vào chỉ số lại không gặp người mua bắt buộc nào.
Anthropic lên sàn: dòng tiền có thể tác động đến cổ phiếu niêm yết ra sao
Dòng tiền tác động đến cổ phiếu AI niêm yết và Nasdaq 100 qua bốn kênh. Mỗi kênh đều dựa trên các điều khoản được công khai trong hồ sơ chào bán và thông báo chỉ số, nên có thể kiểm chứng bằng dữ liệu thay vì chỉ giả định:
| Nếu điều này xảy ra | Kênh | Tác động đến nhu cầu với cổ phiếu AI niêm yết hoặc Nasdaq 100 | Dữ liệu có thể xác nhận |
| Free float lớn khi niêm yết | Người mua dùng một phần tiền bán các khoản nắm giữ khác để mua cổ phiếu mới | Sẽ bổ sung nguồn cung cổ phiếu AI ngay ngày đầu và có thể hút tiền khỏi các doanh nghiệp cùng ngành đã niêm yết | Số lượng cổ phiếu cuối cùng và khối lượng giao dịch ngày đầu |
| Free float nhỏ, lock-up theo từng giai đoạn | Nguồn cung xuất hiện vào mỗi ngày mở khóa | Ít thay đổi khi niêm yết; mỗi đợt mở khóa sẽ bổ sung cổ phiếu được phép bán | Các ngày lock-up trong bản cáo bạch và khối lượng giao dịch ngày mở khóa |
| Vào Nasdaq 100 theo cơ chế nhanh | Quỹ chỉ số mua thành viên mới và giảm tỷ trọng thành viên hiện hữu | Sẽ tăng nhu cầu với cổ phiếu mới và giảm tỷ trọng các thành viên khác | Thứ hạng vào ngày giao dịch thứ bảy và thông báo đưa vào chỉ số |
| Phần cổ phần của công ty rót vốn được định giá lại | Ghi nhận theo giá trị hợp lý trên bảng cân đối kế toán của công ty rót vốn | Thay đổi vốn chủ sở hữu báo cáo, không thay đổi dòng tiền hay tỷ trọng chỉ số; không có hoạt động mua bán trực tiếp | Báo cáo quý tiếp theo của công ty rót vốn |
Khoản đầu tư của Amazon là ví dụ cụ thể cho kênh cuối cùng. Amazon đã đầu tư 8,0 tỷ USD vào trái phiếu chuyển đổi của Anthropic từ quý III/2023 đến quý IV/2025, và 5,0 tỷ USD vào cổ phiếu ưu đãi Series G không có quyền biểu quyết trong quý II/2026. Các trái phiếu này được phân loại là sẵn sàng để bán và ghi nhận theo giá trị hợp lý dưới dạng tài sản Cấp 3, được định giá bằng dữ liệu đầu vào không quan sát được thay vì giá niêm yết. Lãi chưa thực hiện được ghi vào thu nhập toàn diện khác lũy kế (AOCI), một cấu phần của vốn chủ sở hữu chứ không phải lợi nhuận ròng. Giá trị hợp lý ước tính của các trái phiếu vào khoảng 45,8 tỷ USD tại ngày 31 tháng 12 năm 2025, 42,2 tỷ USD tại ngày 31 tháng 3 năm 2026, 97,9 tỷ USD tại ngày 30 tháng 6 năm 2026 và 146,2 tỷ USD tại ngày 30 tháng 9 năm 2026.
Trong cùng khoảng thời gian, khoản lãi chưa thực hiện tương ứng trong AOCI tăng từ 39,5 tỷ USD lên 140,3 tỷ USD, không đồng nào trong đó là tiền mặt. Một lần định giá lại như vậy làm thay đổi bảng cân đối kế toán và thu nhập toàn diện, không ảnh hưởng đến dòng tiền hoạt động trừ khi phần cổ phần được bán ra, và không làm dịch chuyển bất kỳ tỷ trọng chỉ số nào. Các giá trị cuối quý này chỉ phản ánh kết quả đo lường trong quá khứ và không cho biết điều gì đáng tin cậy về các lần định giá tương lai; một lần định giá thấp hơn sẽ làm giảm vốn chủ sở hữu qua chính khoản mục đó.
IPO Anthropic so với các động lực thường quan trọng hơn
So với các động lực thường chi phối cổ phiếu công nghệ niêm yết, một thương vụ niêm yết đơn lẻ chỉ là tác động một lần, và quy mô của nó có thể đối chiếu với điều khoản chào bán và phiên giao dịch đầu tiên. Đợt chào bán dự kiến huy động tối đa 64,4 tỷ USD, kèm đợt phát hành riêng lẻ 26 tỷ USD, so với mức vốn hóa thị trường 1.800 tỷ USD trong ngày đầu tiên. Các bút toán định giá đối với phần cổ phần của chỉ một công ty rót vốn đã biến động ở mức tương đương mà không cần bán ra: giá trị hợp lý ước tính của các trái phiếu chuyển đổi nêu trên tăng 55,7 tỷ USD từ ngày 31 tháng 3 đến ngày 30 tháng 6 năm 2026. Ngược lại, Cục Dự trữ Liên bang Mỹ (Fed) quyết định điều chỉnh lãi suất điều hành tại các cuộc họp định kỳ trong suốt năm; lãi suất cao hơn làm tăng tỷ lệ chiết khấu áp dụng cho lợi nhuận tương lai và làm giảm giá trị hiện tại của chúng, còn lãi suất thấp hơn có tác động ngược lại.
Các động lực này cũng khác nhau về tần suất lặp lại. Khoản huy động và đợt phát hành riêng lẻ chỉ diễn ra một lần, khi định giá và ở phiên giao dịch đầu tiên. Các đợt mở khóa lock-up chỉ giới hạn ở bốn mốc: 27, 48, 62 và 76 ngày sau IPO, còn việc vào Nasdaq 100 theo cơ chế nhanh dựa vào một lần xếp hạng duy nhất vào ngày giao dịch thứ bảy, với thời điểm vào chỉ số sau ngày giao dịch thứ 15. Trong khi đó, các quyết định lãi suất lặp lại trong suốt năm, lợi suất trái phiếu Kho bạc Mỹ định giá lại tỷ lệ chiết khấu trong mỗi phiên, còn bút toán định giá của các công ty rót vốn và kết quả kinh doanh của các doanh nghiệp vốn hóa siêu lớn được công bố hằng quý. Vì vậy, một thương vụ IPO tạo ra một chuỗi ngắn các dòng tiền theo những ngày xác định, trong khi các động lực lãi suất và lợi nhuận quay lại theo chu kỳ cố định và tác động của chúng tích lũy dần.
Ngoài quy mô, thời điểm cũng là điểm khác biệt giữa các động lực. Quyết định lãi suất có kết quả ngay trong ngày và lợi suất biến động ngay trong phiên, trong khi tác động của một thương vụ IPO trải dài qua khâu định giá, phiên giao dịch đầu tiên, từng đợt mở khóa lock-up và việc vào chỉ số (nếu có). Mức thay đổi 55,7 tỷ USD trong giá trị hợp lý của các trái phiếu là kết quả đo lường trong quá khứ, không tạo ra khuôn mẫu cho các lần định giá sau. Khi một giai đoạn của IPO trùng với quyết định lãi suất hoặc một loạt báo cáo kết quả kinh doanh của các doanh nghiệp vốn hóa siêu lớn, động lực lớn hơn có thể chi phối diễn biến giá. Vì vậy, muốn quy một biến động cho thương vụ niêm yết, cần đối chiếu ngày của từng sự kiện với dữ liệu.
Kết luận: những điểm cần theo dõi quanh IPO Anthropic
IPO Anthropic tác động đến thị trường niêm yết qua lịch trình nhiều hơn là qua định giá. Nhu cầu đến trước tiên từ những người mua cổ phiếu chào bán ở giá 83 USD và mua trong đợt phát hành riêng lẻ 26 tỷ USD; nhu cầu tiếp theo phụ thuộc vào việc vào Nasdaq 100 theo cơ chế nhanh và, sau ít nhất 12 tháng giao dịch, vào các tiêu chí của S&P 500. Nguồn cung xuất hiện ở mỗi giai đoạn lock-up, sau 27, 48, 62 và 76 ngày, nên chính các mốc thời gian chứ không phải con số định giá quyết định dòng tiền đẩy theo chiều nào. Số lượng cổ phiếu cuối cùng, từng đợt mở khóa, quyết định của các nhà cung cấp chỉ số và báo cáo quý tiếp theo của các công ty rót vốn là những dữ liệu có thể xác nhận hoặc bác bỏ cách đọc này.
Phương pháp này có giới hạn. Phân tích dòng tiền giải thích áp lực về thời điểm chứ không giải thích giá trị, và một quyết định lãi suất, một biến động lợi suất hay báo cáo lợi nhuận của một doanh nghiệp vốn hóa siêu lớn rơi vào cùng thời điểm có thể lấn át nó. Một cổ phiếu mới niêm yết với lịch sử giao dịch ngắn cũng có thể biến động mạnh dựa trên thông tin hạn chế. Vị thế dùng đòn bẩy trên cổ phiếu này khuếch đại thua lỗ cũng như lợi nhuận, các khoản lỗ có thể tích tụ nhanh quanh các ngày mở khóa và mốc chỉ số, và nhà giao dịch có thể mất toàn bộ số tiền đã nạp.
Các mã trong bài viết này
- Nasdaq 100NAS100
- AmazonAMZN
- S&P 500SP500
- Goldman SachsGS
- Morgan StanleyMS
- NVIDIANVDA
- AMD Advanced Micro DevicesAMD



Giao dịch mọi lúc mọi nơi với ứng dụng giao dịch và đầu tư TIOmarkets
Giao dịch hơn 950 công cụ với biểu đồ TradingView tích hợp và spread cạnh tranh, ngay trên điện thoại của bạn, theo thời gian thực.
Giao dịch có rủi ro
Câu hỏi thường gặp
Tuyên bố từ chối trách nhiệm rủi ro: CFD là các công cụ phức tạp và có nguy cơ mất tiền nhanh chóng do đòn bẩy. Bạn nên xem xét việc bạn có hiểu cách thức hoạt động của CFD hay không và liệu bạn có đủ khả năng chấp nhận rủi ro mất tiền cao hay không. Không bao giờ nạp nhiều hơn số tiền bạn sẵn sàng để mất. Khoản lỗ của khách hàng chuyên nghiệp có thể vượt quá số tiền nạp của họ. Vui lòng xem chính sách cảnh báo rủi ro của chúng tôi và tìm tư vấn chuyên nghiệp độc lập nếu bạn không hiểu đầy đủ. Thông tin này không được hướng dẫn hoặc nhằm mục đích phân phối hoặc sử dụng bởi cư dân của một số quốc gia/khu vực tài phán bao gồm nhưng không giới hạn ở Hoa Kỳ & OFAC. Công ty có quyền thay đổi danh sách các quốc gia nói trên theo quyết định riêng của mình.
Join us on social media


Authors BIO

Đằng sau mỗi bài viết trên blog là kinh nghiệm kết hợp của những người đang làm việc tại TIOmarkets. Chúng tôi là một đội ngũ các chuyên gia tận tâm trong ngành và những người đam mê thị trường tài chính, cam kết cung cấp cho bạn giáo dục giao dịch và nhận định về thị trường tài chính. Mục tiêu của chúng tôi là giúp bạn trang bị kiến thức cần thiết để giao dịch hiệu quả trên thị trường.