


Lãi suất đỉnh là gì? Cách chu kỳ tăng lãi suất kết thúc
BY TIOmarkets (Tiếng Việt)
|tháng 11 16, 2026Lãi suất đỉnh (terminal rate) là mức mà lãi suất chính sách của một ngân hàng trung ương được dự kiến đạt đỉnh trong một chu kỳ tăng lãi suất, trước khi ngân hàng này giữ nguyên rồi sau đó cắt giảm. Định nghĩa lãi suất đỉnh này đi kèm một lưu ý: con số được đưa ra không phải là dự báo về mức đỉnh. Mức định giá của thị trường pha trộn các lộ trình có thể xảy ra và cộng thêm phần bù rủi ro, còn dự phóng chính thức là một giá trị trung vị phụ thuộc vào các dự báo kinh tế của chính các nhà hoạch định chính sách.
Dành cho nhà giao dịch forex theo dõi quyết định của các ngân hàng trung ương, bài viết này giải thích cách hợp đồng tương lai, hợp đồng hoán đổi, biểu đồ chấm (dot plot) của Cục Dự trữ Liên bang Mỹ (Fed) và các dự phóng của Ngân hàng Trung ương Anh (BoE) ước tính mức đỉnh, cũng như vì sao thay đổi trong các ước tính đó tác động đến EUR/USD và GBP/USD.
Lãi suất đỉnh là gì?
Trong một chu kỳ thắt chặt, ngân hàng trung ương nâng lãi suất chính sách theo từng bước, thường là 25 điểm cơ bản (0.25 điểm phần trăm). Theo cách dùng trên thị trường, lãi suất đỉnh có nghĩa là điểm cao nhất của chuỗi đó: mức lãi suất đỉnh tại đó các đợt tăng dừng lại và một giai đoạn đi ngang bắt đầu. Độ cao và độ dài của giai đoạn đi ngang này cùng quyết định mức lãi suất bình quân được kỳ vọng trong hai năm tới, cũng chính là điều mà trái phiếu kỳ hạn ngắn phản ánh vào giá.
Trong một chu kỳ giả định, bốn lần tăng 25 điểm cơ bản đưa lãi suất chính sách từ 3.00% lên 4.00%. Nếu dữ liệu mới khiến thị trường định giá thêm lần tăng thứ năm, lãi suất đỉnh kỳ vọng trở thành 4.25% và mọi mức lãi suất kỳ vọng sau đó cũng tăng theo. Vì vậy, việc định giá lại mức đỉnh có thể làm lợi suất kỳ hạn 2 năm biến động mạnh hơn cả một quyết định mà thị trường đã phản ánh sẵn vào giá.
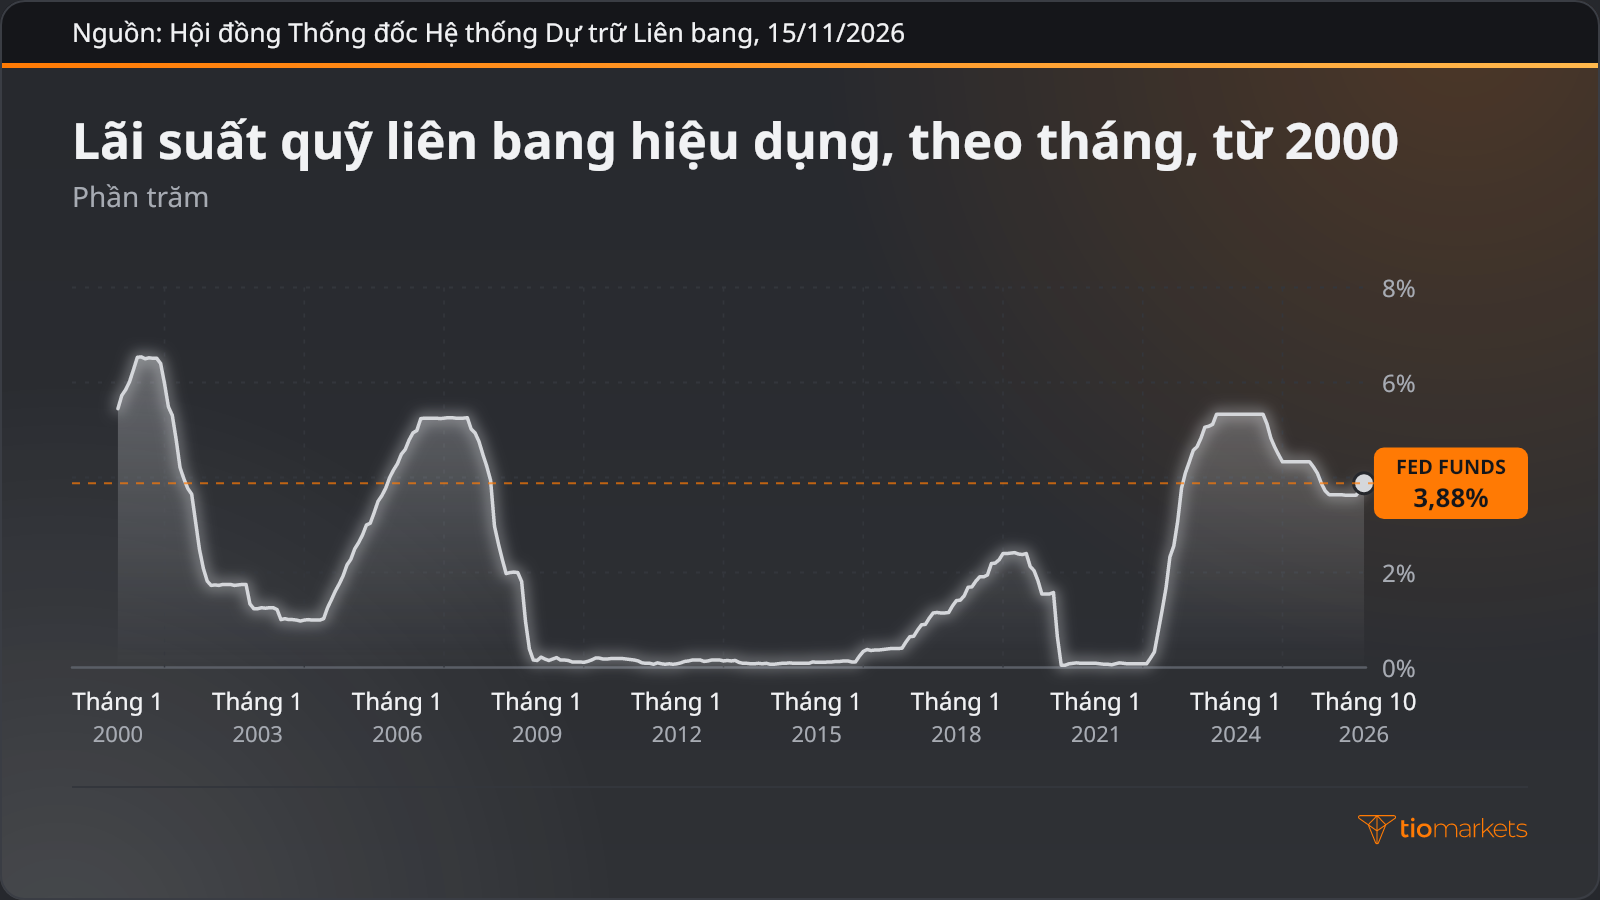
Lãi suất quỹ liên bang hiệu dụng, tức mức lãi suất qua đêm mà các ngân hàng Mỹ cho nhau vay dự trữ, cho thấy hình dạng của các chu kỳ đã hoàn tất: leo lên theo từng bậc, đi ngang ở đỉnh, rồi giảm xuống. Mỗi giai đoạn đi ngang ấy chỉ là một ước tính cho đến khi thực sự đạt tới.
Lãi suất đỉnh và lãi suất trung tính
Lãi suất trung tính (r-star), còn được viết là r*, là mức lãi suất thực trên lý thuyết sẽ được duy trì khi đã đạt việc làm tối đa và lạm phát 2%. Mức lãi suất này không thể quan sát được. Giới tham gia thị trường thường coi trung vị dài hạn trong các dự phóng lãi suất của Ủy ban Thị trường Mở Liên bang (FOMC) là phiên bản danh nghĩa tương ứng: 3.2% vào tháng 9/2026, so với 3.1% vào tháng 6.
Lãi suất đỉnh gắn với một chu kỳ cụ thể, và trong một chu kỳ chính sách thắt chặt, nó được chủ ý đặt cao hơn mức trung tính để chính sách kìm hãm nhu cầu. Trong các dự phóng tháng 9/2026, trung vị cho cuối năm 2026 là 4.1%, cao hơn trung vị dài hạn 0.9 điểm phần trăm. Hai khái niệm này dễ bị nhầm lẫn vì đều được gọi là mức mà lãi suất ổn định lại, nhưng một bên là đỉnh tạm thời, còn bên kia là mức chính sách quay về khi giai đoạn kìm hãm kết thúc.
Thị trường định giá đỉnh của chu kỳ tăng lãi suất như thế nào
Có bốn nguồn ước tính lãi suất chính sách đỉnh. Hợp đồng tương lai lãi suất và hợp đồng hoán đổi chỉ số qua đêm (OIS), vốn hoán đổi một lãi suất cố định lấy lãi suất qua đêm thực tế, cho ra lãi suất đỉnh hàm ý từ thị trường; tại Mỹ, hợp đồng tương lai fed funds 30 ngày và hợp đồng tương lai SOFR cho thấy lãi suất quỹ liên bang đỉnh mà nhà giao dịch đang định giá. Dự phóng của ngân hàng trung ương đưa ra một lộ trình trung vị. Quy tắc Taylor, công thức liên kết lãi suất chính sách với độ lệch lạm phát và chênh lệch sản lượng, cần một giả định về lãi suất trung tính. Khảo sát các nhà kinh tế cho ra mức đồng thuận theo định kỳ. Mỗi nguồn dựa trên những bằng chứng khác nhau, nên định giá lãi suất đỉnh và dự phóng chính thức thường không khớp nhau:
| Biểu đồ hoặc thị trường cho thấy gì | Cách tiếp cận nhà giao dịch sử dụng | Rủi ro chính |
| Chuỗi hợp đồng tương lai hoặc OIS tăng, rồi đi ngang tại một đỉnh | Đỉnh hàm ý từ thị trường, đọc tại điểm cao nhất của chuỗi | Phần bù kỳ hạn và trọng số xác suất làm sai lệch mức này |
| Trung vị biểu đồ chấm cao hơn định giá thị trường | Dự phóng chính thức, được hiểu là lộ trình trung vị có điều kiện của ủy ban | Dự phóng phụ thuộc vào các dự báo và không phải là cam kết |
| Lạm phát trên mục tiêu trong khi tăng trưởng vẫn vững | Ước tính theo quy tắc Taylor từ độ lệch lạm phát và chênh lệch sản lượng | Dựa trên lãi suất trung tính không quan sát được và các trọng số được chọn |
| Khảo sát các nhà kinh tế tập trung quanh một mức | Ước tính đồng thuận, đặt cạnh định giá thị trường | Thu thập định kỳ nên có thể lỗi thời sau khi có dữ liệu mới |
Lãi suất đỉnh được tính từ hợp đồng tương lai như thế nào?
Hợp đồng tương lai fed funds được giao dịch trên sàn Chicago Mercantile Exchange từ năm 1988 theo quy ước International Monetary Market (IMM): giá bằng 100 trừ đi trung bình cộng của lãi suất quỹ liên bang hiệu dụng hằng ngày trong tháng hợp đồng. Giá giảm khi lãi suất kỳ vọng tăng, giống như giá trái phiếu; 95.6725 tương ứng với lãi suất bình quân 4.3275%.
Để biết cách tính lãi suất đỉnh hàm ý, cần thực hiện một bước điều chỉnh. Một quyết định giữa tháng chỉ tác động đến một phần mức bình quân của tháng, nên thay đổi này được nhân với nghịch đảo của tỷ lệ số ngày còn lại sau thông báo. Trong một tháng giả định có 30 ngày với quyết định vào ngày 15, nếu lãi suất hàm ý của tháng đó tăng 12.5 điểm cơ bản thì nghĩa là thị trường đã định giá một đợt tăng 25 điểm cơ bản.
Đọc đỉnh hàm ý từ một chuỗi hợp đồng gồm năm bước:
- Chọn các hợp đồng tháng liên tiếp bao trùm các cuộc họp theo lịch của ngân hàng trung ương.
- Quy đổi mỗi mức giá thành lãi suất hàm ý bằng cách lấy 100 trừ đi giá đó.
- Áp dụng bước điều chỉnh bình quân cho các tháng có cuộc họp, và coi tháng trọn vẹn đầu tiên sau mỗi cuộc họp là số đọc thuần sau cuộc họp.
- Xác định lãi suất hàm ý cao nhất trong chuỗi: đó chính là đỉnh hàm ý từ thị trường.
- Lấy mức đó trừ đi lãi suất hiệu dụng hiện tại để thể hiện mức thắt chặt đã được định giá theo điểm cơ bản.
Kết quả là một mức giá chứ không phải dự báo, vì nó lấy bình quân các kịch bản và bao gồm phần bù kỳ hạn. Một chuỗi giả định, với lãi suất hiệu dụng ở mức 4.10%, minh họa phép tính:
| Tháng hợp đồng (giả định) | Giá | Lãi suất hàm ý (%) | Cao hơn mức hiện tại 4.10% (điểm cơ bản) |
| Tháng thứ 1 | 95.90 | 4.10 | 0 |
| Tháng thứ 2 | 95.78 | 4.22 | 12 |
| Tháng thứ 3 | 95.67 | 4.33 | 23 |
| Tháng thứ 4 | 95.65 | 4.35 | 25 |
| Tháng thứ 5 | 95.70 | 4.30 | 20 |
Chuỗi đạt đỉnh 4.35% ở tháng thứ 4, cao hơn lãi suất hiện tại 25 điểm cơ bản, tương đương một đợt tăng trọn vẹn. Mức lãi suất thấp hơn ở tháng thứ 5 cho thấy thị trường gán một xác suất nhất định cho khả năng cắt giảm sau giai đoạn đi ngang.
Lãi suất đỉnh trên biểu đồ chấm của Fed và dự phóng của BoE
Từ năm 1979, Cục Dự trữ Liên bang đã công bố các dự phóng cá nhân trong Báo cáo Chính sách Tiền tệ gửi Quốc hội nửa năm một lần, theo yêu cầu của Đạo luật Humphrey-Hawkins tháng 10/1978, và giới thiệu Bản Tóm tắt Dự phóng Kinh tế (SEP) vào năm 2007. Từ tháng 1/2012, các thành viên tham gia còn đưa ra lộ trình lãi suất quỹ liên bang mà họ cho là phù hợp. Biểu đồ chấm hình thành từ đó, nhằm tăng tính minh bạch, được công bố vào tháng 3, tháng 6, tháng 9 và tháng 12 hằng năm.
Đọc đỉnh hàm ý từ biểu đồ chấm gồm bốn bước:
- Xác định các chấm cho từng thời điểm cuối năm; mỗi chấm là điểm giữa của biên độ mục tiêu phù hợp theo đánh giá của một thành viên.
- Tìm trung vị: với 18 thành viên, đó là trung bình của chấm thứ chín và thứ mười khi xếp theo thứ tự tăng dần.
- Lấy trung vị cuối năm cao nhất làm đỉnh hàm ý của ủy ban, và kiểm tra độ phân tán qua xu hướng trung tâm và biên độ.
- Đặt trung vị cạnh định giá thị trường cho cùng thời điểm cuối năm.
Các dự phóng lãi suất này không phải là dự báo về kết quả hằng quý có khả năng xảy ra nhất. Vào tháng 9/2026, 12 trên 18 thành viên đặt chấm năm 2026 ở mức 4.125%, 4 người ở 4.375% và 2 người ở 3.875%, cho trung vị 4.125%, được công bố là 4.1. Trung vị năm 2027 cũng là 4.1, dù biên độ 3.1–4.4 rộng hơn mức 3.9–4.4 của năm 2026. Trung vị tháng 6 từng là 3.8 cho năm 2026 và 3.6 cho năm 2027, nên đến cuộc họp Fed tháng 9/2026, đỉnh hàm ý đã tăng 0.3 điểm phần trăm và giai đoạn đi ngang kéo dài đến cuối năm 2027.
Báo cáo Chính sách Tiền tệ tháng 11/2023 của Ngân hàng Trung ương Anh vận hành theo cách khác: báo cáo này đặt các dự phóng của Ủy ban Chính sách Tiền tệ trên giả định một lộ trình lãi suất Bank Rate hàm ý từ thị trường, duy trì quanh 5¼% đến quý 3/2024, rồi giảm dần xuống 4¼% vào cuối năm 2026. Trong báo cáo đó, định giá lãi suất đỉnh của BoE trên thị trường là một đầu vào cho dự báo, còn quan điểm của Ủy ban thể hiện qua cách các dự phóng và định hướng chính sách (forward guidance) của Ủy ban phản ứng. Hợp đồng tương lai gán trọng số cho mỗi lộ trình theo xác suất của nó và cộng thêm phần bù rủi ro, trong khi trung vị biểu đồ chấm tổng hợp các đánh giá có điều kiện, nên hai mức này không nhất thiết trùng nhau.
Lãi suất đỉnh tác động đến tiền tệ và lợi suất trái phiếu như thế nào
Mối liên hệ giữa lãi suất đỉnh và lợi suất trái phiếu đi qua đầu ngắn của đường cong. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm phản ánh mức lãi suất chính sách bình quân được kỳ vọng trong hai năm cộng với phần bù kỳ hạn, tức khoản bù đắp thêm cho việc nắm giữ rủi ro lãi suất lâu hơn, nên một mức đỉnh cao hơn hoặc kéo dài hơn đẩy lợi suất này lên. Việc định giá một đỉnh cao rồi đến các đợt cắt giảm có thể đẩy lợi suất kỳ hạn 2 năm lên trên lợi suất kỳ hạn 10 năm, hiện tượng gọi là đảo ngược đường cong lợi suất.
Thị trường tiền tệ so sánh các mức lợi suất như vậy giữa các quốc gia. Chênh lệch lãi suất, tức khoảng cách giữa lợi suất ngắn hạn của hai nền kinh tế, định hình dòng vốn giữa hai đồng tiền, nên EUR/USD và GBP/USD đặt kỳ vọng về Fed cạnh kỳ vọng về ECB và BoE. Tại quyết định của BoE tháng 11/2026, Ủy ban Chính sách Tiền tệ đã bỏ phiếu 8–1 nâng Bank Rate thêm 0.25 điểm phần trăm lên 4%. Lãi suất công cụ tiền gửi của ECB, công cụ mà Hội đồng Thống đốc quyết định vào tháng 3/2024 sẽ tiếp tục dùng để điều hành chính sách, ở mức 2.50% kể từ ngày 16/9/2026, sau quyết định của ECB tháng 9/2026.
Qua kênh này, chính sự thay đổi trong chênh lệch, chứ không phải mức đỉnh của bên nào, mới làm EUR/USD hay GBP/USD biến động. Nếu cả hai mức đỉnh hàm ý đều tăng 25 điểm cơ bản, khoảng cách không đổi. Trong một trường hợp giả định chỉ đỉnh của Fed tăng 25 điểm cơ bản, đẩy lợi suất kỳ hạn 2 năm của Mỹ lên đúng mức đó trong khi lợi suất của Anh đi ngang, khoảng cách nới rộng 25 điểm cơ bản nghiêng về đồng USD: nếu các yếu tố khác không đổi, đây là áp lực giảm đối với GBP/USD, và áp lực này có thể bị lấn át bởi dữ liệu tăng trưởng, tâm lý rủi ro hoặc vị thế thị trường. Cách CPI tác động đến tiền tệ phụ thuộc một phần vào việc một bất ngờ ảnh hưởng thế nào đến mức đỉnh kỳ vọng.
Những sai lầm thường gặp khi đọc lãi suất chính sách đỉnh
Có bốn sai lầm lặp đi lặp lại khi nhà giao dịch đọc mức đỉnh kỳ vọng, và mỗi sai lầm đều bắt nguồn từ việc coi một ước tính là con số đã chắc chắn:
- Coi định giá thị trường là dự báo. Với xác suất giả định ngang nhau cho mức đỉnh 4.00% và 4.50%, hợp đồng tương lai định giá khoảng 4.25%, một mức mà không kịch bản nào dự kiến.
- Bỏ qua phần bù kỳ hạn. Các hợp đồng kỳ hạn xa hơn bao gồm khoản bù đắp cho sự bất định, nên phần cuối của chuỗi có thể nằm trên lộ trình kỳ vọng.
- Coi biểu đồ chấm là lời hứa. Mỗi chấm dịch chuyển khi dự phóng của người đặt nó thay đổi, như các trung vị đã thay đổi giữa tháng 6 và tháng 9/2026.
- Bỏ qua thời gian lãi suất duy trì ở đỉnh. Hai chu kỳ có cùng mức đỉnh sẽ hàm ý mức lãi suất bình quân khác nhau, và lợi suất khác nhau, nếu một giai đoạn đi ngang kéo dài hơn.
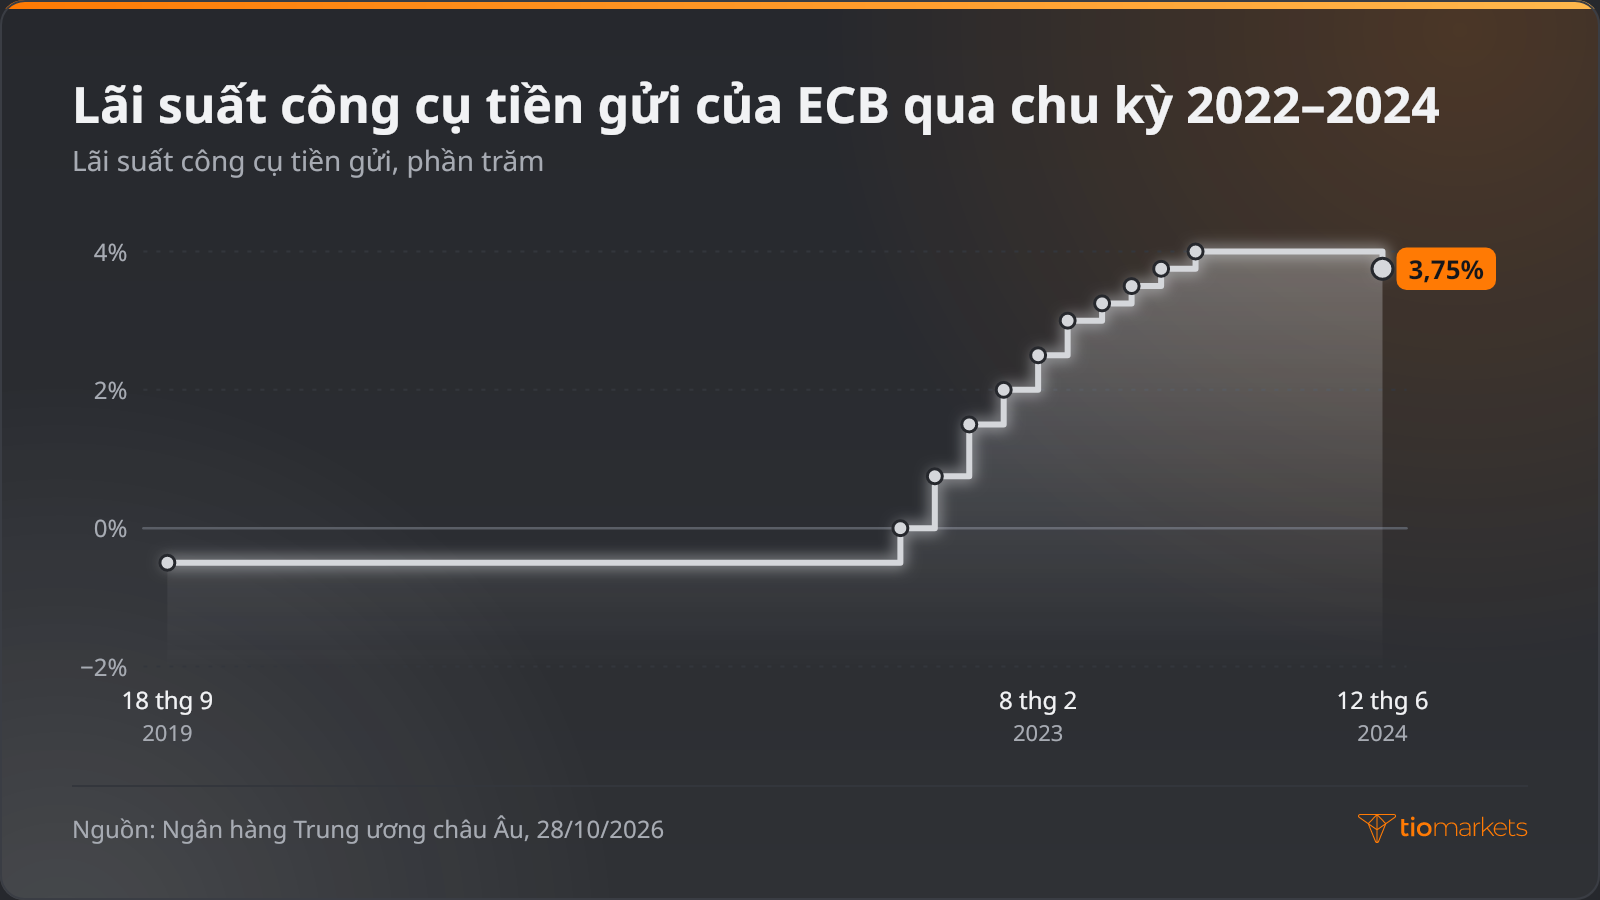
Chu kỳ trọn vẹn gần nhất của ECB cho thấy vì sao thời gian kéo dài lại quan trọng. Lãi suất công cụ tiền gửi tăng từ −0.50% lên 0.00% vào ngày 27/7/2022, đạt 4.00% vào ngày 20/9/2023 sau mười lần tăng, và giữ nguyên ở đó cho đến khi được cắt giảm xuống 3.75% vào ngày 12/6/2024. Giai đoạn đi ngang gần chín tháng ấy là một biến số tách biệt với mức đỉnh.
Các sự kiện định giá lại như quyết định chính sách, việc công bố SEP hay một bất ngờ về lạm phát có thể khiến các cặp tiền biến động đột ngột, và khi đó lệnh có thể được khớp ở mức giá kém hơn mức yêu cầu, hiện tượng gọi là trượt giá. Nhà giao dịch đầu cơ EUR/USD hoặc GBP/USD thông qua hợp đồng chênh lệch (CFD), vốn theo sát biến động giá mà không cần sở hữu tài sản, sử dụng đòn bẩy: một khoản ký quỹ mở ra vị thế lớn hơn nhiều. Đòn bẩy khuếch đại thua lỗ đúng như cách nó khuếch đại lợi nhuận, việc định giá lại đột ngột mức đỉnh kỳ vọng có thể gây thua lỗ nhanh chóng, và nhà giao dịch có thể mất toàn bộ số tiền đã nạp.
Kết luận
Đối với nhà giao dịch tiền tệ, sẽ hữu ích hơn nếu coi mức đỉnh kỳ vọng là một ước tính luôn dịch chuyển, với những thiên lệch đã biết, thay vì một đích đến. Hợp đồng tương lai và hợp đồng hoán đổi pha trộn các kịch bản và cộng thêm phần bù; biểu đồ chấm và dự phóng của BoE là những nhận định có điều kiện được điều chỉnh sau mỗi lần công bố. Thông tin nằm ở các lần điều chỉnh, trên hết là mức đỉnh kỳ vọng của ngân hàng trung ương này so với ngân hàng trung ương khác, bởi chúng làm dịch chuyển khoảng cách lợi suất kỳ hạn 2 năm đứng sau EUR/USD và GBP/USD.
Cách tiếp cận này có những giới hạn: đỉnh hàm ý không cho biết chắc chắn điều gì về thời điểm bắt đầu cắt giảm, chênh lệch lãi suất chỉ là một trong nhiều yếu tố ảnh hưởng đến tỷ giá, và các ước tính có thể thay đổi đột ngột sau một lần công bố dữ liệu. Đối với nhà giao dịch hành động theo những biến động đó bằng sản phẩm có đòn bẩy, đòn bẩy phóng đại thua lỗ cũng như phóng đại lợi nhuận, thua lỗ có thể tăng nhanh khi định giá thay đổi, và toàn bộ số tiền đã nạp có thể bị mất.
Giao dịch EUR/USD và GBP/USD cùng TIOmarkets
Mở vị thế trên các thị trường toàn cầu thông qua CFD. Tận hưởng spread thấp, khớp lệnh nhanh cùng các phương thức nạp tiền nhanh chóng, linh hoạt.
Giao dịch tiềm ẩn rủi ro
Câu hỏi thường gặp
Tuyên bố từ chối trách nhiệm rủi ro: CFD là các công cụ phức tạp và có nguy cơ mất tiền nhanh chóng do đòn bẩy. Bạn nên xem xét việc bạn có hiểu cách thức hoạt động của CFD hay không và liệu bạn có đủ khả năng chấp nhận rủi ro mất tiền cao hay không. Không bao giờ nạp nhiều hơn số tiền bạn sẵn sàng để mất. Khoản lỗ của khách hàng chuyên nghiệp có thể vượt quá số tiền nạp của họ. Vui lòng xem chính sách cảnh báo rủi ro của chúng tôi và tìm tư vấn chuyên nghiệp độc lập nếu bạn không hiểu đầy đủ. Thông tin này không được hướng dẫn hoặc nhằm mục đích phân phối hoặc sử dụng bởi cư dân của một số quốc gia/khu vực tài phán bao gồm nhưng không giới hạn ở Hoa Kỳ & OFAC. Công ty có quyền thay đổi danh sách các quốc gia nói trên theo quyết định riêng của mình.
Join us on social media


Authors BIO

Đằng sau mỗi bài viết trên blog là kinh nghiệm kết hợp của những người đang làm việc tại TIOmarkets. Chúng tôi là một đội ngũ các chuyên gia tận tâm trong ngành và những người đam mê thị trường tài chính, cam kết cung cấp cho bạn giáo dục giao dịch và nhận định về thị trường tài chính. Mục tiêu của chúng tôi là giúp bạn trang bị kiến thức cần thiết để giao dịch hiệu quả trên thị trường.





