


Vì sao bạc biến động mạnh hơn vàng: Cách đo lường
BY TIOmarkets (Tiếng Việt)
|tháng 11 5, 2026Khoảng chênh lệch biến động giữa bạc và vàng là mức độ mà các dao động giá tính theo phần trăm của XAG/USD vượt quá XAU/USD, được đo bằng bội số so với độ biến động của vàng trong một khung thời gian được chọn. Với câu hỏi “vì sao bạc biến động mạnh hơn vàng”, câu trả lời nằm ở cấu trúc: thị trường nhỏ hơn, nhu cầu do công nghiệp dẫn dắt, nguồn cung là sản phẩm phụ và không có ngân hàng trung ương nào đứng ra mua. Khoảng chênh lệch này không cố định, vì nó thay đổi theo khung thời gian đo và theo trạng thái thị trường.
Dành cho nhà giao dịch XAU/USD và XAG/USD, bài viết so sánh cấu trúc thị trường của hai kim loại, đặt bốn thước đo biến động cạnh nhau, đồng thời hướng dẫn cách tính khoảng chênh lệch cho bất kỳ khung thời gian nào và xác định quy mô vị thế phản ánh điều đó.
Vì sao bạc biến động mạnh hơn vàng? Trước hết, hiểu đúng về độ biến động
Độ biến động là mức độ phân tán của lợi suất quanh giá trị trung bình, thường được đo bằng độ lệch chuẩn của lợi suất phần trăm hoặc lợi suất logarit hằng ngày. Nó ghi nhận độ lớn của biến động giá, không phải hướng đi. Theo một quy ước phổ biến, con số hằng ngày được quy đổi theo năm bằng cách nhân với căn bậc hai của 252. Con số theo năm chỉ mô tả khung thời gian làm cơ sở cho nó, không hơn, nên hai khung thời gian có thể cho kết quả khá khác nhau với cùng một kim loại.
Vì vậy, mọi phép so sánh giữa hai kim loại đều phải dùng tỷ lệ phần trăm. Ngày 4 tháng 11 năm 2026, vàng giao ngay ở mức $4,061.30/ounce và bạc giao ngay ở mức $52.29, nên một biến động có cùng số đô la chiếm tỷ trọng lớn hơn nhiều trong giá bạc so với giá vàng. Nếu chỉ so sánh biến động tính bằng đô la, vàng sẽ trông như kim loại biến động mạnh hơn.
Quy mô thị trường và thanh khoản: Vì sao thị trường nhỏ hơn lại biến động mạnh hơn
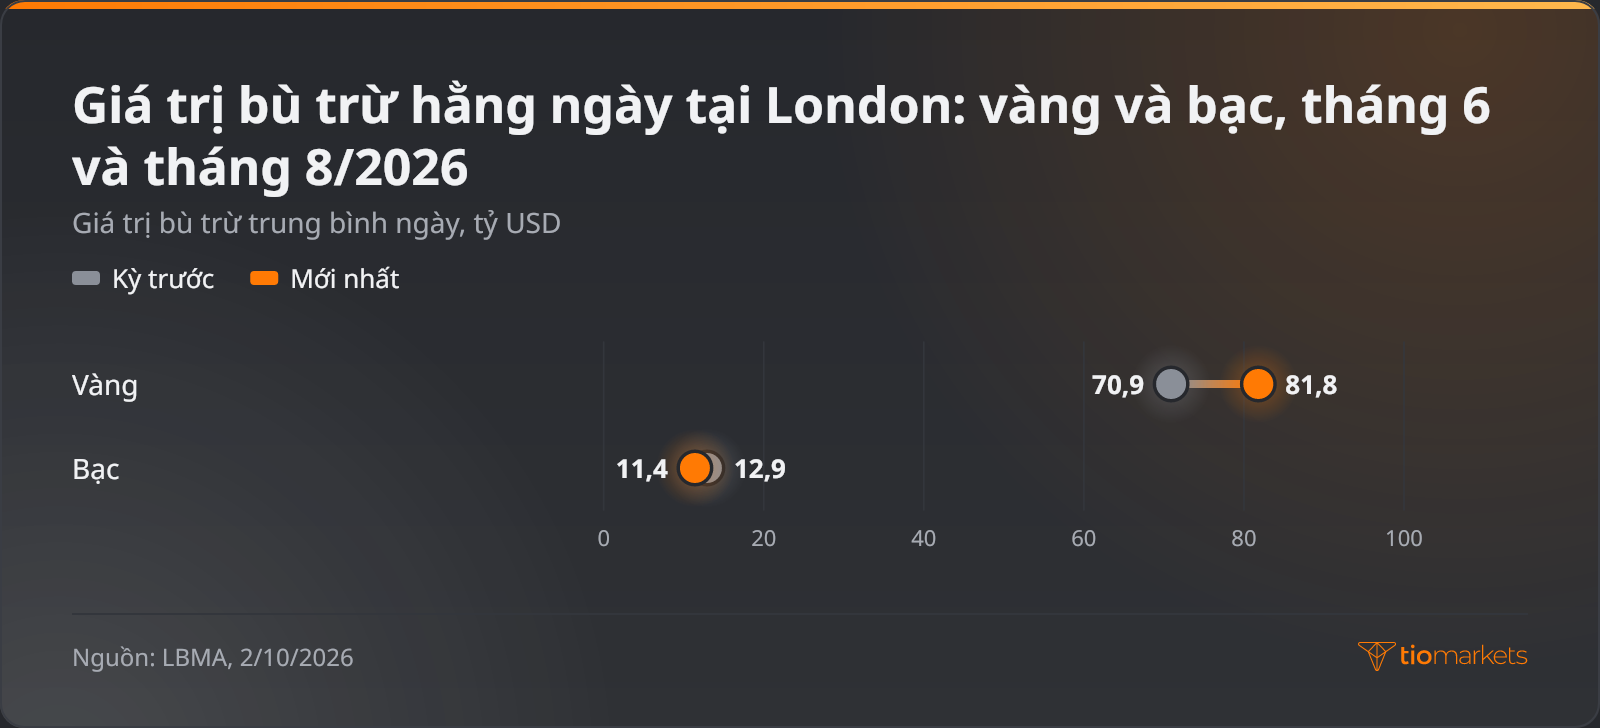
Thanh khoản, tức mức độ dễ dàng khớp một giao dịch mà không làm giá dịch chuyển, phụ thuộc vào giá trị được trao tay chứ không phải số ounce. Trong tháng 8/2026, London thanh toán bù trừ trung bình 175.1 triệu ounce bạc mỗi ngày, so với 18.6 triệu ounce vàng. Tính bằng tiền, thứ tự đảo ngược: lượng bạc đó trị giá 11.4 tỷ USD mỗi ngày còn vàng là 81.8 tỷ USD, trong khi vào tháng 6/2026, giá trị hằng ngày là 12.9 tỷ USD với bạc và 70.9 tỷ USD với vàng.
Một thị trường có quy mô như vậy hấp thụ cùng một dòng lệnh với mức điều chỉnh giá lớn hơn. Chênh lệch giá mua-bán (spread) của nó cũng thường rộng hơn so với giá, một đặc điểm phản ánh cách các nhà cung cấp thanh khoản tác động đến spread và khớp lệnh trên cả thị trường tiền tệ.
Hợp đồng tương lai là yếu tố khuếch đại thứ hai. Trên COMEX, sàn giao dịch hợp đồng tương lai kim loại chính của Mỹ, một hợp đồng vàng tương ứng 100 troy ounce và một hợp đồng bạc là 5,000 troy ounce, cả hai đều được giao dịch ký quỹ. Khi thị trường giảm kích hoạt margin call mà không được đáp ứng, mức stop out có thể tự động đóng các vị thế trong bối cảnh độ sâu thị trường mỏng. Đòn bẩy phóng đại thua lỗ đúng như cách nó phóng đại lợi nhuận, thua lỗ trên một vị thế kim loại ký quỹ có thể tích tụ chỉ trong một phiên, và nhà giao dịch có thể mất toàn bộ số tiền đã nạp.
Nhu cầu công nghiệp ảnh hưởng đến giá bạc như thế nào qua chu kỳ sản xuất
Bạc vừa là kim loại quý vừa là nguyên liệu đầu vào cho công nghiệp. Tổng nhu cầu bạc giảm 2% xuống 1.13 tỷ ounce trong năm 2025. Lĩnh vực công nghiệp chiếm 657.4 triệu ounce trong tổng số đó, dù giảm 3% và chấm dứt bốn năm tăng trưởng mạnh, còn nhu cầu từ ngành điện và điện tử giảm 2%. Lượng mua tiền xu và thỏi tăng vọt 14%, gần như bù đắp được mức sụt giảm ở các mảng khác.
Nhu cầu công nghiệp tác động đến giá theo hai cách. Bạc thường chỉ chiếm một phần nhỏ trong chi phí sản xuất tấm pin mặt trời và thiết bị điện tử, nên các nhà sản xuất có xu hướng tiếp tục mua khi giá tăng, khiến nhu cầu của họ phần lớn không nhạy cảm với giá. Tuy nhiên, khối lượng họ cần lại đi theo chu kỳ sản xuất. Mối liên hệ mang tính chu kỳ đó góp phần lý giải vì sao bạc giảm mạnh hơn vàng khi thị trường lo ngại kinh tế suy giảm.
Cơ cấu nhu cầu vàng gần như ngược lại. Tổng nhu cầu vàng, bao gồm giao dịch phi tập trung (OTC), đạt mức kỷ lục 4,974 tấn trong năm 2024, trong đó các ngân hàng trung ương mua 1,045 tấn. Lượng mua ròng chính thức vượt 1,000 tấn trong mỗi năm của giai đoạn ba năm tính đến 2024, so với mức trung bình 473 tấn mỗi năm trong giai đoạn 2010–2021. Việc bổ sung vào dự trữ của ngân hàng trung ương mang lại cho vàng một bên mua bền bỉ. Bạc không có bên nắm giữ nào tương tự.
Khai thác sản phẩm phụ ảnh hưởng đến nguồn cung bạc như thế nào
Với hình thức khai thác sản phẩm phụ, bạc được thu hồi từ quặng chủ yếu được khai thác để lấy các kim loại khác như đồng và kẽm. Trong giai đoạn 2019–23, bạc sản phẩm phụ chiếm 21% sản lượng mỏ ở Bắc Mỹ và 63% ở Nam Mỹ, và mỗi khu vực sản xuất 29% sản lượng bạc khai thác của thế giới. Sản lượng toàn cầu tăng 3% lên 846.6 triệu ounce trong năm 2025, nhờ sản lượng sản phẩm phụ cao hơn từ các hoạt động khai thác đồng của Peru. Do phần lớn nguồn cung đi theo tính kinh tế của các kim loại khác, nó phản ứng chậm với giá bạc, và chính giá phải đảm nhận phần lớn việc điều chỉnh.
Biến động của bạc so với vàng: Bốn cách đo khoảng chênh lệch
Cấu trúc giải thích vì sao có khoảng chênh lệch; việc đo lường cho thấy nó lớn đến đâu. Độ lệch chuẩn của lợi suất, tính cho cả hai kim loại trong cùng một khung thời gian, cho bức tranh tổng quát nhất, và con số của bạc chia cho con số của vàng chính là bội số biến động của bạc trong khung thời gian đó.
J. Welles Wilder giới thiệu chỉ báo biên độ dao động trung bình thực (ATR) trong cuốn sách New Concepts in Technical Trading Systems năm 1978. Chỉ báo này lấy trung bình của biên độ thực, tức giá trị lớn nhất trong số biên độ cao-thấp và khoảng cách từ giá đóng cửa trước đó đến mức cao và đến mức thấp, với mặc định 14 kỳ. Vì ATR được tính bằng đô la, phép so sánh ATR của bạc và vàng chỉ có ý nghĩa khi ATR của mỗi kim loại được chia cho giá của nó.
Hệ số beta đo mức biến động trung bình của bạc trên mỗi điểm phần trăm biến động của vàng: hiệp phương sai lợi suất của hai kim loại chia cho phương sai lợi suất của vàng. Để ước tính, cần nhiều cặp lợi suất trong một khung thời gian. Khi tương quan suy yếu, một hệ số beta trông có vẻ ổn định có thể che giấu những dao động độc lập lớn.
Mỗi thước đo trả lời một câu hỏi khác nhau, và không thước đo nào tự mình phản ánh trọn vẹn khoảng chênh lệch:
| Thước đo | Biểu đồ hoặc thị trường cho thấy gì | Cách nhà giao dịch áp dụng | Rủi ro chính |
| Độ lệch chuẩn | Lợi suất hằng ngày có độ lớn thay đổi giữa các phiên | Độ lệch chuẩn quy đổi theo năm của lợi suất logarit hằng ngày, của bạc chia cho của vàng | Giả định phương sai ổn định; kết quả thay đổi giữa các khung thời gian |
| ATR theo tỷ lệ so với giá | Biên độ trong ngày rộng và khoảng trống giá qua đêm | ATR 14 kỳ chia cho giá đóng cửa gần nhất của mỗi kim loại | Phản ứng chậm; ATR thô tính bằng đô la dễ gây hiểu nhầm |
| Beta so với vàng | Bạc biến động cùng vàng nhưng với mức lớn hơn | Hồi quy lợi suất hằng ngày của bạc theo lợi suất của vàng trong một khung thời gian xác định | Mất ý nghĩa khi tương quan suy yếu |
| Tỷ lệ vàng/bạc | Một kim loại vượt trội kim loại kia trong nhiều tuần hoặc nhiều tháng | Theo dõi mức và sự thay đổi của tỷ lệ theo thời gian | Cho thấy giá tương đối, không phải độ lớn của dao động hằng ngày |
Tỷ lệ vàng/bạc là gì?
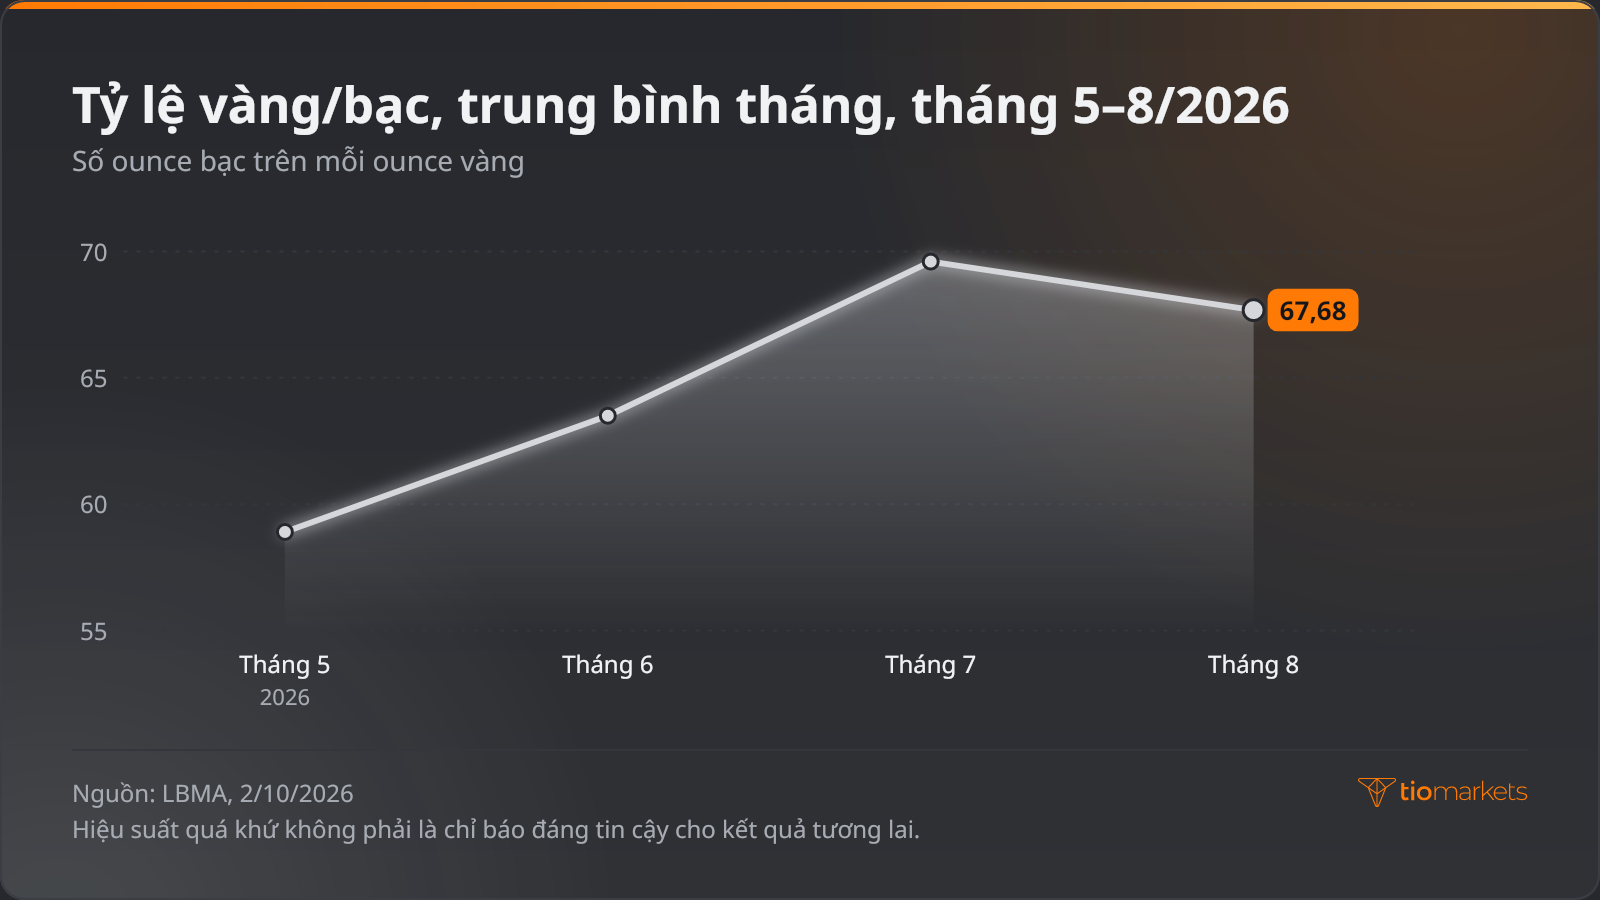
Tỷ lệ vàng/bạc, tức số ounce bạc cần để mua một ounce vàng, đo giá tương đối chứ không phải độ biến động. Mức trung bình tháng tại London tăng từ 58.9 trong tháng 5/2026 lên 63.5 trong tháng 6 và 69.60 trong tháng 7, trước khi hạ nhiệt về 67.68 trong tháng 8, nghĩa là bạc kém hiệu quả hơn vàng về giá tương đối trong giai đoạn đó. Đây là số liệu quá khứ, và hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho kết quả tương lai.
Cách đo độ biến động của bạc so với vàng, từng bước
Bội số biến động của bạc có thể được tính từ giá đóng cửa hằng ngày trên bảng tính, qua sáu bước:
- Thu thập giá đóng cửa hằng ngày của XAU/USD và XAG/USD trong cùng các ngày giao dịch, từ một nguồn dữ liệu duy nhất.
- Chuyển mỗi giá đóng cửa thành lợi suất logarit: logarit tự nhiên của giá đóng cửa chia cho giá đóng cửa trước đó.
- Tính độ lệch chuẩn của từng chuỗi và nhân với căn bậc hai của 252 để có con số theo năm.
- Chia con số của bạc cho con số của vàng để có bội số biến động trong khung thời gian đó.
- Kiểm tra chéo bằng cách chia ATR 14 kỳ của mỗi kim loại cho giá đóng cửa gần nhất của nó.
- Lặp lại với một khung thời gian ngắn hơn và một khung dài hơn, rồi ghi nhận bội số thay đổi đến mức nào.
Mỗi kết quả chỉ mô tả khung thời gian của riêng nó, và một bội số lấy từ một tháng yên ắng có thể đánh giá thấp dao động của bạc trong một tháng hỗn loạn.
Chỉ để minh họa, ngày 4 tháng 11 năm 2026, vàng giao ngay tăng 3.4% và bạc giao ngay tăng 5.1%. Lấy mức biến động của bạc chia cho của vàng sẽ cho ra bội số một ngày, minh họa phép tính nhưng không ước tính được điều gì. Lợi suất tích lũy đo một thứ khác: vàng tăng 66% và bạc tăng 135% trong năm 2025, những con số ghi nhận hướng đi và tổng mức thay đổi chứ không phải độ lớn của dao động hằng ngày. Hiệu suất trong quá khứ không phải là chỉ báo đáng tin cậy cho kết quả tương lai.
Xác định quy mô vị thế với bạc và vàng: Cân bằng rủi ro, không phải số lot
Mức tiếp xúc danh nghĩa bằng nhau, tức toàn bộ giá trị thị trường của một vị thế, không mang lại rủi ro bằng nhau khi độ biến động đo được của bạc cao hơn. Phương pháp xác định quy mô dựa trên độ biến động điều chỉnh từng vị thế sao cho một biến động điển hình gây thiệt hại một khoản tương đương ở cả hai kim loại. Phương pháp gồm năm bước:
- Biểu thị độ biến động gần đây của mỗi kim loại theo tỷ lệ phần trăm, từ độ lệch chuẩn hằng ngày hoặc ATR theo tỷ lệ so với giá.
- Đặt một khoản tiền chịu rủi ro cho mỗi vị thế, như nhau cho cả hai kim loại.
- Chia khoản tiền đó cho tỷ lệ phần trăm biến động của từng kim loại để tìm mức tiếp xúc danh nghĩa tương ứng.
- Quy đổi giá trị danh nghĩa thành số đơn vị theo thông số hợp đồng; cách tính khối lượng lot, giá trị pip và ký quỹ áp dụng cùng phương pháp cho một cặp tiền tệ.
- Kiểm tra mức ký quỹ mỗi vị thế cần và giá có thể dịch chuyển bao xa trước khi xảy ra margin call.
Như một ví dụ giả định dựa trên biến động ngày 4 tháng 11 năm 2026, một vị thế vàng thay đổi giá trị 3.4% và một vị thế bạc có cùng giá trị danh nghĩa thay đổi 5.1%. Để cân bằng với mức dao động của vàng trong ngày đó, giá trị danh nghĩa của vị thế bạc sẽ cần bằng giá trị danh nghĩa của vàng nhân với 3.4 rồi chia cho 5.1. Phép tính này không xác định quy mô cho bất kỳ giao dịch thực tế nào, và biến động của một ngày đơn lẻ không phải là chỉ dẫn đáng tin cậy cho các biến động trong tương lai.
Nhà giao dịch cá nhân thường nắm giữ cả hai kim loại thông qua CFD (hợp đồng chênh lệch) vàng và bạc, loại hợp đồng theo dõi giá mà không cần sở hữu tài sản và thường được giao dịch với đòn bẩy. Đòn bẩy phóng đại thua lỗ trên một vị thế bạc cũng nhiều như phóng đại lợi nhuận; vì bạc biến động mạnh hơn, những khoản lỗ đó có thể tích tụ nhanh chóng, và nhà giao dịch có thể mất toàn bộ số tiền đã nạp. Việc cân bằng độ biến động giữa hai vị thế không giới hạn thua lỗ ở vị thế nào cả.
Những sai lầm thường gặp khi so sánh độ biến động của vàng và bạc
Phần lớn sai lầm khi so sánh là coi một phép đo như một sự thật bất biến:
- So sánh biến động tính bằng đô la. Chỉ lợi suất phần trăm hoặc ATR theo tỷ lệ so với giá mới so sánh công bằng một kim loại giá cao với một kim loại giá thấp.
- Coi một khung thời gian là vĩnh viễn. Bội số từ một giai đoạn có thể khác biệt rõ rệt ở giai đoạn tiếp theo.
- Cho rằng bạc luôn khuếch đại biến động của vàng. Tỷ lệ vàng/bạc tăng chỉ cho thấy bạc tụt lại sau vàng về giá tương đối; còn bạc giảm sâu hơn hay tăng ít hơn thì chỉ có thể đánh giá từ lợi suất của riêng từng kim loại.
- Dùng cùng giá trị danh nghĩa cho cả hai kim loại. Khi đó, vị thế bạc sẽ mang nhiều rủi ro hơn mỗi khi độ biến động của nó cao hơn.
- Dựa vào beta mà không kiểm tra tương quan. Hệ số beta ước tính trong một giai đoạn tương quan yếu không nói lên được nhiều.
Kết luận
Độ biến động cao hơn của bạc là sản phẩm của cấu trúc thị trường, không phải một quy luật. Thị trường mỏng hơn, nhu cầu công nghiệp gắn với chu kỳ sản xuất, nguồn cung gắn với khai thác đồng và việc thiếu một bên mua chính thức khiến XAG/USD dễ có những biến động phần trăm lớn hơn XAU/USD. Độ lớn của khoảng chênh lệch đó là con số cần tính cho từng khung thời gian, và nó quyết định cùng một quy mô vị thế mang bao nhiêu rủi ro ở mỗi kim loại.
Mọi thước đo đều có giới hạn. Độ lệch chuẩn và ATR chỉ mô tả khung thời gian làm cơ sở cho chúng, beta phụ thuộc vào tương quan, còn tỷ lệ vàng/bạc theo dõi giá tương đối chứ không phải dao động hằng ngày. Xác định quy mô theo khoảng chênh lệch đo được giúp khắc phục một sự lệch pha nhưng vẫn giữ nguyên rủi ro cốt lõi: đòn bẩy phóng đại thua lỗ cũng như lợi nhuận, một vị thế kim loại có thể thua lỗ nhanh chóng, và nhà giao dịch có thể mất toàn bộ số tiền đã nạp.
Giao dịch XAU/USD và XAG/USD cùng TIOmarkets
Mở vị thế trên các thị trường toàn cầu thông qua CFD. Tận hưởng spread thấp, khớp lệnh nhanh cùng các phương thức nạp tiền nhanh chóng, linh hoạt.
Giao dịch tiềm ẩn rủi ro
Câu hỏi thường gặp
Tuyên bố từ chối trách nhiệm rủi ro: CFD là các công cụ phức tạp và có nguy cơ mất tiền nhanh chóng do đòn bẩy. Bạn nên xem xét việc bạn có hiểu cách thức hoạt động của CFD hay không và liệu bạn có đủ khả năng chấp nhận rủi ro mất tiền cao hay không. Không bao giờ nạp nhiều hơn số tiền bạn sẵn sàng để mất. Khoản lỗ của khách hàng chuyên nghiệp có thể vượt quá số tiền nạp của họ. Vui lòng xem chính sách cảnh báo rủi ro của chúng tôi và tìm tư vấn chuyên nghiệp độc lập nếu bạn không hiểu đầy đủ. Thông tin này không được hướng dẫn hoặc nhằm mục đích phân phối hoặc sử dụng bởi cư dân của một số quốc gia/khu vực tài phán bao gồm nhưng không giới hạn ở Hoa Kỳ & OFAC. Công ty có quyền thay đổi danh sách các quốc gia nói trên theo quyết định riêng của mình.
Join us on social media


Authors BIO

Đằng sau mỗi bài viết trên blog là kinh nghiệm kết hợp của những người đang làm việc tại TIOmarkets. Chúng tôi là một đội ngũ các chuyên gia tận tâm trong ngành và những người đam mê thị trường tài chính, cam kết cung cấp cho bạn giáo dục giao dịch và nhận định về thị trường tài chính. Mục tiêu của chúng tôi là giúp bạn trang bị kiến thức cần thiết để giao dịch hiệu quả trên thị trường.





